Etiqueta: valoración de finca rústica

  • Retasación del justiprecio en expropiación forzosa: cuidado, porque no termina todo cuando se fija el precio

    Retasación del justiprecio en expropiación forzosa: cuidado, porque no termina todo cuando se fija el precio

    ¡Imagina que te expropian una finca rústica, discutes el justiprecio durante años y, cuando por fin se reconoce una cantidad superior, descubres que todavía queda otro problema pendiente!

    Ese problema puede ser la retasación.

    Y también puede ser la tributación de esa retasación.

    Porque en muchos expedientes de expropiación forzosa el propietario centra toda su atención en una cuestión muy lógica:

    ¿Cuánto me tienen que pagar por la finca?

    Pero hay otra pregunta que no siempre se hace a tiempo:

    ¿Cuándo me lo tienen que pagar?

    Y todavía una más:

    ¿Qué ocurre si pasan los años y el justiprecio no se paga?

    Voy a explicártelo.

    La retasación no es una cuestión menor

    La Ley de Expropiación Forzosa prevé que, si transcurren cuatro años sin que el pago del justiprecio se haga efectivo o se consigne, debe procederse a evaluar de nuevo los bienes o derechos expropiados. Además, una vez realizado el pago o la consignación, aunque haya transcurrido ese plazo, ya no procede el derecho a la retasación. 

    Esto es muy importante.

    Porque en una expropiación forzosa el valor de la finca no es algo que pueda quedar congelado indefinidamente mientras el expediente se retrasa.

    Si la Administración o la beneficiaria tardan demasiado en pagar, la ley reconoce al expropiado un mecanismo de protección.

    Ese mecanismo es la retasación.

    Dicho de forma sencilla: no se trata solo de añadir intereses. Se trata de volver a valorar lo expropiado cuando se ha producido una demora legalmente relevante.

    ¿Qué ha dicho ahora el Tribunal Supremo?

    La Sentencia del Tribunal Supremo nº 411/2026, de 7 de abril de 2026, analiza un supuesto muy concreto: una expropiación en la que se produjo una retasación, reconocida judicialmente, después del fallecimiento del titular originario. 

    El caso tenía una dificultad añadida.

    El derecho económico derivado de la expropiación había pasado a los herederos.

    Y entonces surgió la pregunta:

    ¿El incremento del justiprecio por retasación tributa en el IRPF del heredero?

    ¿O debe tratarse como una cuestión del Impuesto sobre Sucesiones?

    La respuesta del Tribunal Supremo es relevante para muchos expedientes, porque aclara varias ideas que conviene tener muy presentes.

    Primera idea: la retasación no crea un derecho nuevo

    Este es el punto más importante de la sentencia.

    El Tribunal Supremo insiste en que la retasación no hace nacer un derecho nuevo, autónomo y separado de la expropiación.

    No es otra expropiación.

    No es una indemnización nueva desconectada de la finca.

    No es un negocio diferente.

    Es una nueva valoración del mismo bien o derecho que ya fue expropiado.

    Esto tiene mucha importancia práctica, porque confirma algo que en la valoración expropiatoria debe tenerse siempre presente:

    la retasación sigue conectada con la finca, con el derecho expropiado y con el justiprecio.

    Segunda idea: si el justiprecio se litiga, la fecha de firmeza puede ser decisiva

    En la práctica, muchos justiprecios no se aceptan sin discusión.

    Primero se presenta la hoja de aprecio de la propiedad.

    Después puede venir la hoja de aprecio de la Administración o de la beneficiaria.

    Luego interviene el Jurado de Expropiación.

    Y, si no hay acuerdo, puede llegar el recurso contencioso-administrativo.

    Pues bien, cuando la cuantía está pendiente de resolución judicial, la Ley del IRPF establece que los importes no satisfechos se imputan al período impositivo en que la resolución judicial adquiere firmeza. 

    Esto quiere decir que la fecha fiscalmente relevante no siempre será la fecha de ocupación.

    Ni tampoco necesariamente la fecha en la que se inició el expediente.

    Puede ser la fecha en que la resolución que fija definitivamente la cantidad deviene firme.

    Y esto, en expedientes largos, puede cambiar mucho las cosas.

    Tercera idea: los herederos deben revisar muy bien la situación

    En muchas fincas rústicas afectadas por expropiación sucede algo que es bastante habitual.

    El expediente se alarga.

    El propietario fallece.

    La finca, o el derecho a cobrar el justiprecio, pasa a sus herederos.

    Y años después se cobra una cantidad superior por sentencia, por retasación o por intereses.

    En estos casos no basta con decir:

    “Esto viene de una herencia”.

    Hay que estudiar exactamente qué se heredó, cuándo se heredó, si el justiprecio estaba ya fijado definitivamente o no, qué cantidades se cobran después y por qué concepto.

    La sentencia del Tribunal Supremo distingue precisamente entre situaciones distintas, y por eso no conviene aplicar soluciones automáticas.

    Cada expediente tiene que analizarse con sus fechas.

    Y en expropiación forzosa, las fechas importan mucho.

    Cuarta idea: no todo lo que se cobra tiene la misma naturaleza

    Este es otro error habitual.

    Cuando el propietario recibe una cantidad después de años de expediente, puede tener la sensación de que todo es simplemente “lo que me faltaba por cobrar”.

    Pero técnicamente puede haber varios conceptos distintos.

    Por ejemplo:

    1. justiprecio inicial,
    2. incremento por retasación,
    3. intereses por demora en la fijación del justiprecio,
    4. intereses por demora en el pago,
    5. costas, en su caso,
    6. otros conceptos reconocidos en sentencia.

    Y cada concepto puede tener consecuencias diferentes.

    Por eso, cuando se cobra una cantidad derivada de una expropiación, especialmente si han pasado muchos años, no conviene quedarse únicamente con el importe total.

    Hay que desglosar.

    Hay que saber qué se está cobrando.

    Y hay que saber de dónde viene cada cantidad.

    ¿Qué consecuencias tiene esto para un propietario afectado?

    La consecuencia más práctica es muy sencilla:

    no debes mirar la expropiación únicamente como una pérdida de metros cuadrados.

    Una expropiación forzosa puede generar muchos efectos sucesivos.

    Primero, la ocupación.

    Después, la fijación del justiprecio.

    Después, el pago.

    Después, los intereses.

    Y, en determinados casos, la retasación.

    Además, si el expediente se alarga durante años, pueden aparecer cuestiones hereditarias y fiscales que no estaban previstas al principio.

    Por eso, cuando una finca rústica está afectada por una expropiación, conviene conservar y ordenar toda la documentación.

    No solo el acta previa.

    También:

    1. la relación de bienes y derechos afectados,
    2. los planos,
    3. el acta de ocupación,
    4. la hoja de aprecio de la propiedad,
    5. la hoja de aprecio de la Administración o beneficiaria,
    6. el acuerdo del Jurado,
    7. los recursos,
    8. las sentencias,
    9. los justificantes de pago o consignación,
    10. la documentación hereditaria, si ha habido fallecimiento del titular.

    Parece mucho.

    Pero es necesario.

    Porque en un expediente expropiatorio largo, un dato aparentemente secundario puede terminar siendo decisivo.

    La retasación también debe prepararse técnicamente

    Hay otra cuestión que no debes olvidar.

    Si procede la retasación, no basta con pedirla.

    Hay que justificarla.

    Y hay que valorar nuevamente el bien o derecho expropiado conforme al método aplicable.

    En suelo rural, esto exige analizar correctamente la explotación, el cultivo, los rendimientos, los costes, la renta real o potencial, el tipo de capitalización, los factores de localización y, cuando proceda, los demás conceptos indemnizables.

    Porque la retasación no es una simple actualización aproximada.

    Debe estar motivada.

    Y debe poder defenderse.

    Voy a resumirlo

    Si estás afectado por una expropiación forzosa de una finca rústica, debes tener muy presentes estas ideas:

    1. La retasación puede proceder si transcurren cuatro años sin pago o consignación del justiprecio.
    2. La retasación no es un derecho nuevo separado de la expropiación, sino una nueva valoración del bien o derecho expropiado.
    3. Si hay discusión judicial, la firmeza de la resolución puede ser decisiva para la imputación fiscal.
    4. Si el titular fallece durante el expediente, hay que revisar cuidadosamente la situación de los herederos.
    5. No todos los importes cobrados tienen necesariamente la misma naturaleza.
    6. La documentación del expediente debe conservarse completa.
    7. La valoración técnica sigue siendo fundamental, también en fase de retasación.

    Como ves, una expropiación forzosa no termina siempre cuando se ocupa la finca.

    Ni siquiera termina necesariamente cuando se fija el justiprecio.

    En algunos casos, el verdadero problema aparece años después.

    Y precisamente por eso, en expropiación forzosa rústica, conviene revisar no solo cuánto te pagan, sino también cuándo te pagan, por qué concepto te pagan y qué consecuencias tiene ese pago.

    Porque una finca mal valorada ya es un problema.

    Pero una retasación mal planteada, o mal entendida, puede serlo todavía más.
  • Valoración del demérito de una finca rústica en expropiación

    Valoración del demérito de una finca rústica en expropiación

    Una expropiación puede valorar correctamente el terreno ocupado y dejar sin valorar una parte importante del perjuicio.

    Porque el problema puede estar en las condiciones en las que queda la parte de finca que conservas.

    El terreno sigue siendo tuyo. Los árboles siguen allí. Incluso puedes continuar cultivándolo. Pero acceder cuesta más, el riego funciona peor o la maquinaria ya no trabaja en las mismas condiciones.

    ¿Se ha tenido en cuenta esa pérdida al preparar la valoración?

    Ésa es la cuestión que debes plantearte cuando estudias el demérito de una finca rústica por una expropiación parcial.

    Qué es el demérito del resto de la finca

    El demérito es la pérdida de valor o de aprovechamiento que sufre la parte no expropiada como consecuencia de la expropiación parcial.

    La superficie que permanece en propiedad puede seguir siendo aprovechable y, aun así, haber quedado perjudicada.

    Ahora bien, es fundamental tener en cuenta una cuestión: el demérito no se presume por el simple hecho de que la finca pierda superficie.

    Hay que explicar qué cambia en la explotación y qué consecuencias económicas tiene.

    La STS de 3 de junio de 2014, recurso 3601/2011, lo muestra con claridad: rechazó una indemnización por demérito porque no se habían probado los perjuicios concretos sobre la explotación restante. La reducción de superficie, por sí sola, no bastaba.

    Para mí, ésa es la cuestión crucial del informe: identificar una pérdida que pueda acreditarse.

    Qué cambios pueden perjudicar a la explotación

    En una finca agraria, la superficie es importante. También lo es cómo se organiza el trabajo sobre ella.

    Una carretera puede dejar dos porciones separadas. Un nuevo cerramiento puede obligar a cambiar el acceso. La afección a una instalación de riego puede repercutir sobre terrenos alejados de la franja expropiada.

    Yo prestaría especial atención a:

    • La división y la forma de los restos: parcelas estrechas, rincones y maniobras que dificultan las labores.
    • Los accesos y recorridos: distancias adicionales, pasos disponibles y condiciones para circular con maquinaria.
    • El riego y las instalaciones: continuidad de las redes, sectores de riego y elementos que sirven al conjunto de la explotación.
    • La organización del aprovechamiento: tiempos de trabajo, costes y capacidad productiva después de la actuación.

    No basta con señalar que algo ha cambiado. Hay que comprobar si ese cambio perjudica realmente al aprovechamiento y en qué medida.

    Por eso, la superficie expropiada y la superficie perjudicada pueden ser muy distintas.

    Un ejemplo: el olivar que sigue produciendo, pero cuesta más trabajar

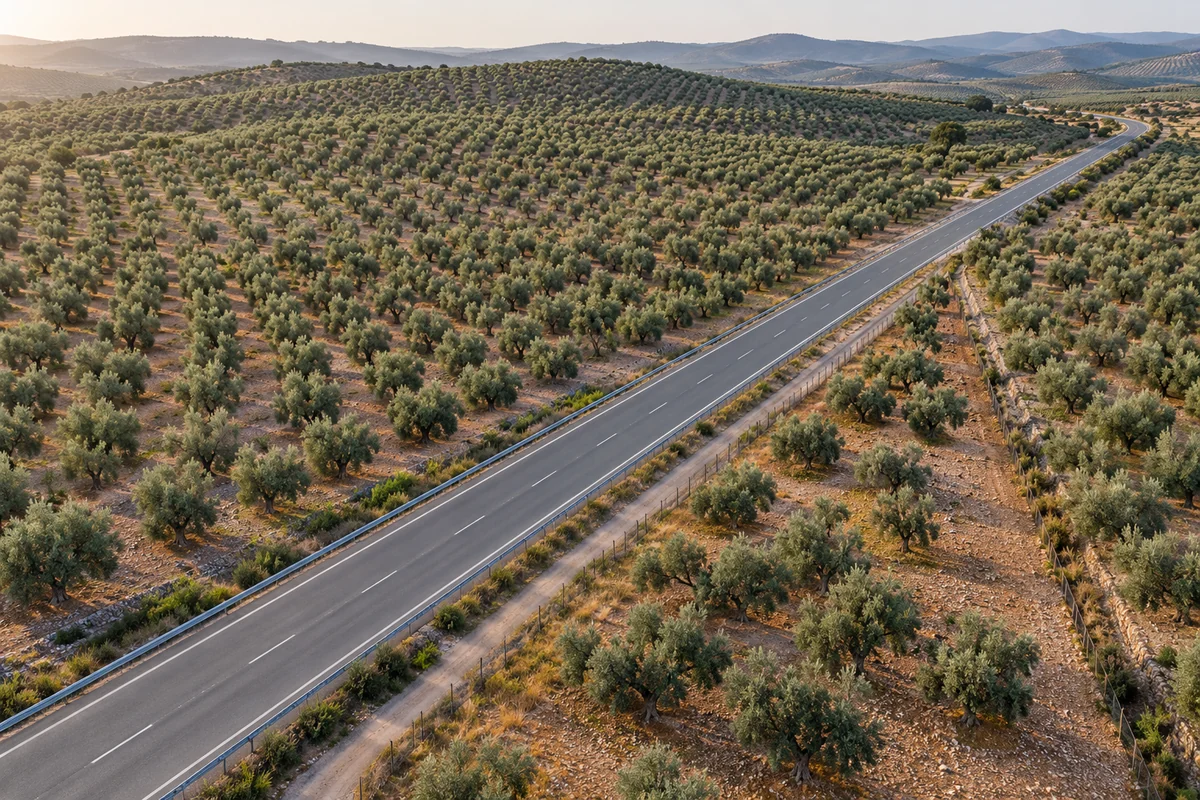
    Imagina un olivar que antes se recorría de forma continua y queda dividido por una carretera.

    Los olivos de ambos lados siguen produciendo. Sin embargo, para pasar de una porción a otra hay que utilizar un paso situado a cierta distancia. La maquinaria recorre más kilómetros y una de las porciones queda con una forma poco favorable para las labores.

    Decir que «la finca puede seguir cultivándose» no resuelve la valoración.

    Tendrás que estudiar los recorridos, la frecuencia de los desplazamientos y las condiciones de trabajo de los restos. También las soluciones previstas en el proyecto, porque un paso o un acceso adecuado pueden reducir el perjuicio.

    Lo decisivo es cómo funciona la explotación después de la expropiación.

    Cómo se valora el demérito: el porcentaje necesita una explicación

    Es habitual expresar la indemnización como un porcentaje del valor de los terrenos, debido a la dificultad que tiene habitualmente el calcular el demérito de forma objetiva.

    Este criterio estimativo del uso de un porcentaje del valor del suelo tiene respaldo jurisprudencial. Pero la Ley de Expropiación Forzosa no establece una tabla general de porcentajes por división, pérdida de acceso o irregularidad de los restos.

    La STS de 3 de diciembre de 2012, recurso 1242/2010, recuerda que no existe un único método obligatorio. Admite el recurso a porcentajes, normalmente sobre el valor de la parte no expropiada, y también otras bases de cálculo atendiendo al caso. Lo esencial es que la indemnización guarde proporción con el perjuicio real.

    Lo importante es que en el informe expliques por qué procede ese porcentaje, sobre qué valor se aplica y qué pérdida está compensando.

    También puede ser necesario estudiar la repercusión de los sobrecostes sobre el valor del resto o comparar sus condiciones económicas antes y después. La elección del método depende del perjuicio y de los datos que puedan acreditarse.

    Y el valor del suelo utilizado como referencia debe obtenerse conforme al régimen legal aplicable, como explico en la guía de valoración de una finca rústica para expropiación forzosa.

    ¿Puede superar el valor del terreno expropiado?

    Puede ocurrir que una franja pequeña cause un perjuicio importante sobre una superficie mucho mayor. Por eso, el valor de esa franja no constituye por sí solo el techo del demérito. De hecho, es posible que el valor de la indemnización por demérito de finca supere al del valor de lo expropiado.

    Pero tampoco se puede afirmar que toda indemnización carece de límites.

    En el supuesto del artículo 46 de la Ley, el artículo 46 de su Reglamento dispone que el justiprecio no podrá alcanzar ni superar el que habría correspondido por expropiar la totalidad de la finca. Pero cuidado, porque este es el caso particular de indemnización por resto antieconómico, como explico en el siguiente apartado, y su función es evitar que el coste del rechazo por la Administración a la expropiación de un resto antieconómico suponga un mayor coste que su admisión.

    En este caso, la comparación exige considerar el conjunto de la valoración, además del perjuicio acreditado sobre el resto.

    Demérito y resto antieconómico: conviene distinguirlos

    Una cosa es que la finca restante se explote en peores condiciones y otra que su conservación resulte antieconómica.

    Para este segundo supuesto, el artículo 23 de la Ley de Expropiación Forzosa permite solicitar que la expropiación comprenda la totalidad de la finca. La solicitud necesita una justificación concreta; su aceptación no es automática.

    Si la Administración rechaza la expropiación total, el artículo 46 de la Ley contempla incorporar al justiprecio los perjuicios de la expropiación parcial.

    Pero el demérito también puede existir cuando el resto continúa siendo económicamente explotable, de acuerdo con la Jurisprudencia.

    El análisis técnico debe ayudar a distinguir ambas situaciones y aportar la base para su planteamiento en el expediente.

    La reposición puede reducir el perjuicio que permanece

    Si se corta una conducción y se repone correctamente, habrá que comprobar qué condiciones de servicio se recuperan.

    Si se construye un nuevo acceso, también habrá que estudiar si permite trabajar en condiciones equivalentes a las anteriores.

    Una solución puede corregir toda la afección o dejar una pérdida residual. Eso cambia la valoración.

    Por eso conviene delimitar qué compensa cada partida: reposición, pérdida temporal de rendimiento o depreciación permanente. Un mismo perjuicio no debe contarse dos veces con nombres distintos.

    Esta comprobación es especialmente importante cuando concurren servidumbres y ocupaciones temporales, además de la expropiación de terrenos.

    El informe debe explicar qué ha perdido la finca

    Un plano con dos porciones separadas puede mostrar la división. Para justificar su repercusión económica hace falta conocer cómo se explotaban antes y cómo podrán explotarse después.

    Los planos, la comprobación del terreno, las condiciones del proyecto y los datos económicos deben permitir seguir ese razonamiento.

    Ahí es donde el conocimiento de la explotación agraria aporta valor al trabajo pericial.

    Si necesitas preparar o revisar una valoración de demérito, puedes plantearme el caso para una intervención pericial.

    También si eres técnico o abogado y buscas colaboración para analizar una división de finca, una pérdida de accesos o las consecuencias sobre el funcionamiento de una explotación.


    Esta entrada ha sido revisada y actualizada el 20 de octubre de 2026. Los comentarios anteriores se refieren a versiones previas del texto y a las circunstancias de cada consulta.

  • Valoración de fincas rústicas y beneficio del agricultor

    Valoración de fincas rústicas y beneficio del agricultor, una cuestión polémica que desde mi punto de vista, resulta interesante para debatir.

    ¿Es correcta la sustracción de un «beneficio del agricultor» en el cálculo de los rendimientos de la tierra para la obtención de la valoración de fincas rústicas?. En el caso particular de que esta valoración de fincas rústicas se realice para la obtención del valor de los bienes y derechos afectados por una expropiación forzosa, mi opinión es contraria a dicha sustracción.

    El origen de este cálculo es la siguiente fórmula que puedes encontrar en la mayor parte de los textos de economía de la empresa:

    Ingresos – Gastos = Renta + Beneficio

    De forma que para el cálculo de la renta de una empresa, podemos acudir a la fórmula:

    Renta = (Ingresos – Gastos) – Beneficio

    Esta fórmula, que es perfectamente aplicable a una empresa (incluida las agrarias), se ha pretendido extender en muchos casos para el cálculo de la renta del agricultor, sin tener en cuenta las peculiaridades particulares de esta actividad, como son las siguientes que muestro como ejemplo:

    • La mano de obra es del propio agricultor y, en la mayor parte de los casos, de la familia. La denominamos «mano de obra familiar».
    • Inexistencia de la amortización de capitales propios de inversión.
    • Modelo de gestión familiar
    • La explotación (empresa) se identifica con la finca. Cuando el agricultor se deshace de la finca, también lo hace de la actividad que desarrolla.
    • Desconocimiento de las cifras contables o de «negocio» de la explotación.

    El primer problema práctico para la valoración de fincas rústicas realizando el cálculo de la renta sustrayendo el beneficio, es la determinación de la cifra real de este «beneficio», ya que la realidad es que no existen datos  que avalen la aplicación de un cifra u otra. Lo voy a mostrar con un ejemplo real de un expediente expropiatorio que he podido conocer recientemente.

    Se trata de un expediente de expropiación forzosa para la valoración de los bienes y derechos afectados por las obras que afectan a una plantación de viñedo perteneciente a la Denominación de Origen «La Mancha».

    El técnico que realiza la valoración por cuenta de la Beneficiaria de la expropiación forzosa, realiza el cálculo de la siguiente forma y motivación:

    «Ingresos – gastos =Renta + Beneficio = 666,52 €/ha

    Para determinar el valor de la hectárea se capitaliza el valor designado a la Renta que se fija en el 93 % de la producción neta (619,86 €/ha). El 7% restante se asigna al Beneficio del agricultor dadas las características socioeconómicas de la zona.»

    Evidentemente, tras la justificación de «dadas las características socioeconómicas de la zona» para la aplicación del beneficio del agricultor se trata de ocultar la absoluta discrecionalidad de la cifra del beneficio del agricultor, que es utilizada para disminuir el valor de la renta y, como consecuencia, la valoración de la finca rústica afectada.

    Pero siguiendo con el ejemplo, esta misma finca es valorada en el mismo expediente por el técnico del Jurado Provincial de Expropiación Forzosa, que eleva el porcentaje correspondiente al Beneficio del agricultor al 12%, en este caso sin ni siquiera molestarse en justificarlo de ninguna manera.

    Beneficio del agricultor en valoración de finca rústica
    Beneficio del agricultor en 3 valoraciones de la misma finca

    Desde mi punto de vista, en el caso de que el propietario de la finca que es expropiada sea también el agricultor que la cultiva, se debe realizar la capitalización sobre la renta obtenida por la finca, expresada como la diferencia entre los ingresos y gastos.

    En el caso de propietario-agricultor, a la diferencia “Ingresos-Gastos” no se le debe descontar partida alguna en concepto de beneficio empresarial o beneficio del agricultor, ya que el justiprecio debe contemplar la valoración por todos los conceptos, incluido también la pérdida de ese beneficio o “lucro cesante” como agricultor.

    Este criterio es ampliamente reconocido en todos los ámbitos en relación con la valoración de fincas rústicas por expropiación forzosa, hasta el punto que la primera norma estatal publicada en España para la realización de este tipo de valoraciones, el Reglamento de Valoración de la Ley del Suelo, consagra la capitalización de la Renta de terrenos rústicos como diferencia entre los Ingresos y Gastos: Artículo 9 del Real Decreto 1492/2011, de 24 de octubre, por el que se aprueba el Reglamento de Valoraciones de la Ley de Suelo.

    Por otra parte, independientemente del caso de la expropiación forzosa, en el caso de valoraciones de fincas rústicas pertenecientes a grandes explotaciones agrarias, si será obligado incluir el beneficio en el cálculo de la valoración. Este tipo de valoraciones, desde el punto de vista metodológico, están más cerca de la valoración de empresas que de la valoración de fincas rústicas, ya que contaremos con toda seguridad con todos los datos de gestión que necesitemos, incluyendo libros de contabilidad, balances y estados contables, así como todo lo necesario para realizar un análisis de los flujos de caja. Por otra parte, las características son muy distintas a las mencionadas en el caso anterior:

    • La mano de obra contratada por la empresa, tanto asalariada como externa.
    • Datos perfectamente cuantificables de la amortización de capitales propios de inversión.
    • Modelo de gestión empresarial
    • La explotación (empresa) cuenta con muchos más terrenos además de la finca objeto de la valoración. Cuando la empresa se deshace de la finca, la actividad que desarrolla continuará.
    • Datos de las cifras contables o de «negocio» de la explotación.

    Como ves, la forma en que debes considerar el beneficio del agricultor en una valoración de una finca rústicas es una cuestión que no deja de ser controvertida.

    ¿Conoces algún caso particular sobre la aplicación o no de este beneficio del agricultor en la valoración de una finca rústica?.

  • Valoración de fincas rústicas. Breves ejemplos

    Voy a repasar en este post algunos artículos que estoy publicado sobre Valoración de fincas rústicas en colaboración con Íñigo Corres de admeet.com.

    El propósito de estos artículos es proporcionar a los inversores en fincas rústicas información de forma muy clara y sencilla de la forma de realizar la valoración de fincas rústicas, aportando algunos ejemplos muy simples de su aplicación.Valoración de fincas rústicas Breves ejemplos

    Las valoraciones que se muestran en estos artículos son tomadas de casos reales de mi archivo, y en todos los casos están realizadas mediante el método de valoración de fincas rústicas por capitalización de rentas. En cada uno de los artículos se muestra un cuadro muy simplificados de la estructura de ingresos y gastos de las explotaciones.

    El método de valoración de fincas rústicas por capitalización de rentas obtiene el valor de una finca rústica comparando con la inversión financiera que sería necesario realizar para obtener la misma rentabilidad mediante productos financieros habituales. La ventaja del método de capitalización de rentas es que, al estar basado en datos de precios y costes, si tomamos un periodo suficientemente largo para su estimación, obtendremos un valor bastante aproximado en relación con la productividad de la finca rústica a lo largo del tiempo. Planteado de esta forma, los resultados de este método de valoración de fincas rústicas son más estables en el tiempo que otros métodos, y no están sometidos a las modificaciones de la coyuntura económica y del mercado inmobiliario.

    A continuación te muestro los enlaces a cada uno de los artículos, denominados según su temática. Cada uno de estos enlaces abre una página nueva en el sitio web de addmeet.com:

    La preparación y discusión de estos artículos nos ha llevado a un tema que, en las fechas en las que se han realizado, está plenamente candente: la reforma de la Política Agraria Común (PAC) para el periodo presupuestario 2014-2020. Como resultado, hemos publicado otra serie de artículos en los que hemos intentado reflejar la importancia que para los agricultores y, en especial para la valoración fincas rústicas, va a tener las modificaciones de las subvenciones de la PAC en los próximos años.

    A continuación te muestro los enlaces a estos artículos, que se abrirán en una nueva ventana en el portal web de addmeet.com:

    Espero que estos artículos sean de tu interés, especialmente si necesitas realizar valoraciones de fincas rústicas, o tienes dudas sobre las distintas cuestiones que se tratan al abordar una valoración de este tipo. De todo esto versa este blog, en el que voy incluyendo artículos de utilidad para la valoración de fincas rústicas.