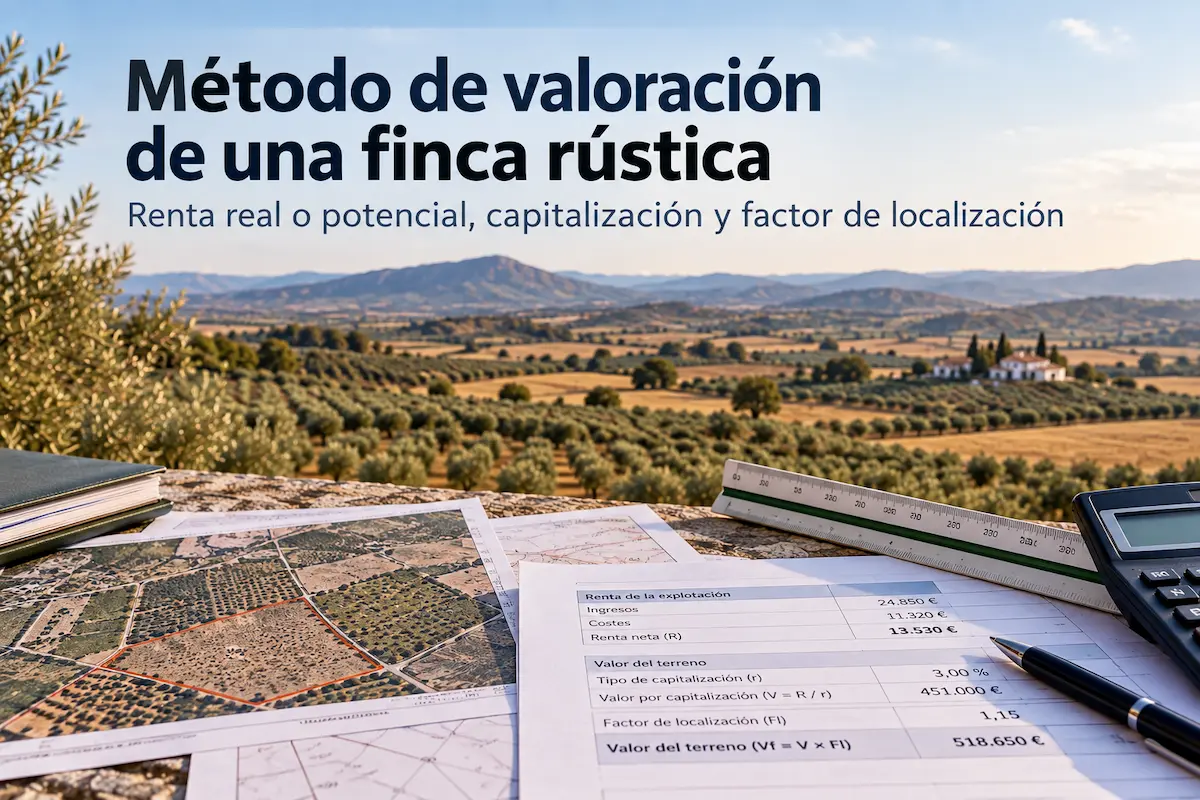
Categoría: Valoración

  • Método de valoración de una finca rústica en expropiación forzosa

    Método de valoración de una finca rústica en expropiación forzosa

    Si tienes que determinar el valor de una finca rústica afectada por una expropiación forzosa, hay una cuestión que debes tener clara desde el principio.

    No puedes elegir libremente el método de valoración del terreno.

    La normativa ya lo ha elegido por ti.

    Cuando el terreno se encuentra en situación de suelo rural, la regla general es la capitalización de la renta anual real o potencial de la explotación, tomando la que resulte superior.

    Así lo establece el artículo 36 del Texto Refundido de la Ley de Suelo y Rehabilitación Urbana y lo desarrolla el Reglamento de Valoraciones.

    Hasta aquí parece sencillo.

    Pero no lo es tanto.

    Porque capitalizar una renta es fácil.

    Lo complicado es determinar correctamente qué renta debes capitalizar, justificar los datos que has utilizado y aplicar después las reglas que correspondan.

    Vamos a verlo paso a paso.

    Antes de empezar: una cosa es el valor del terreno y otra el justiprecio

    Esta distinción es importante.

    El método de capitalización de rentas sirve para obtener el valor del terreno en situación rural.

    Pero una finca rústica puede tener mucho más que terreno.

    Puede haber:

    • construcciones;
    • instalaciones;
    • plantaciones;
    • sembrados;
    • arrendamientos;
    • servidumbres;
    • otros derechos;
    • daños y perjuicios derivados de la expropiación.

    Y no todo se valora de la misma manera.

    El artículo 36 del Texto Refundido diferencia expresamente el terreno de las edificaciones, construcciones e instalaciones y de las plantaciones, sembrados, arrendamientos y otros derechos.

    Por tanto, no creas que siempre se cumple: valor del suelo = justiprecio total.

    No necesariamente.

    Primero vamos a ver cómo se determina el valor del terreno.

    Después tendrás que comprobar qué otros bienes, derechos o perjuicios deben incorporarse al justiprecio.

    El método legal de valoración: capitalización de rentas

    La idea de la capitalización es bastante sencilla.

    Se trata de transformar una renta anual en un valor de capital.

    Dicho de otra forma:

    ¿qué capital representa económicamente la renta que produce, o puede producir, ese terreno?

    El Reglamento de Valoraciones establece la secuencia básica:

    1. determinar la renta real;
    2. determinar, cuando proceda, la renta potencial;
    3. adoptar la superior;
    4. capitalizar esa renta;
    5. aplicar el factor de localización.

    Esa es, simplificando bastante, la estructura del método de valoración de una finca rústica en situación de suelo rural. 

    Pero antes de empezar a hacer números necesitas resolver algunas cuestiones.

    Paso 1. Determina la fecha de valoración

    Antes de buscar rendimientos, precios o costes debes saber a qué fecha estás valorando.

    No es un detalle.

    La fecha de valoración puede determinar:

    • el estado de la finca;
    • el aprovechamiento existente;
    • los precios que debes utilizar;
    • los costes;
    • el tipo de capitalización;
    • las características de la explotación;
    • e incluso el régimen normativo aplicable.

    En un expediente individualizado de justiprecio, la referencia es, con carácter general, el momento de iniciación del expediente de justiprecio.

    En el procedimiento de tasación conjunta, la Ley de Suelo establece como referencia la fecha de exposición al público del proyecto de expropiación.

    No voy a detenerme aquí.

    Ya hemos tratado esta cuestión con más detalle en el artículo sobre Normativa para la valoración de suelo rural en expropiación forzosa.

    Pero sí te recomiendo una cosa:

    no empieces la valoración hasta tener clara la fecha.

    Te evitará bastantes problemas después.

    Paso 2. Analiza qué explotación estás valorando

    Este paso parece evidente.

    No siempre lo es.

    Ves una parcela de olivar y valoras olivar.

    Ves una tierra de cereal y valoras cereal.

    Ves una parcela sin cultivar y consideras que no tiene renta.

    Cuidado.

    Antes de decidir qué explotación debes valorar tienes que conocer realmente el terreno.

    Entre otras cosas, conviene analizar:

    • el cultivo o aprovechamiento existente;
    • si se trata de secano o regadío;
    • la disponibilidad efectiva de agua;
    • las características del suelo;
    • la pendiente;
    • la topografía;
    • las infraestructuras;
    • los accesos;
    • la dimensión y configuración de la explotación;
    • las limitaciones legales;
    • y las técnicas normales de producción en la zona.

    ¿Por qué?

    Porque la Ley no te obliga simplemente a capitalizar la renta del cultivo que estás viendo.

    Te obliga a comparar la renta real con la renta potencial.

    Y quedarte con la mayor.

    Paso 3. Determina la renta real y la renta potencial

    Este es uno de los puntos más importantes de toda la valoración.

    El artículo 8 del Reglamento distingue entre renta real y renta potencial.

    La renta real es la correspondiente a la explotación existente en el momento de la valoración, bien porque pueda acreditarse directamente, bien porque pueda determinarse a partir de datos estadísticamente significativos relativos a los cultivos o aprovechamientos efectivamente implantados. 

    Hasta aquí no hay demasiada dificultad conceptual.

    La renta potencial es más interesante.

    Es la renta atribuible a los usos y actividades más probables de que sean susceptibles los terrenos.

    Pero esto no significa que puedas imaginar el cultivo más rentable posible y utilizarlo en la valoración.

    La alternativa debe ser razonable.

    Tiene que ser compatible con:

    • las características del terreno;
    • la normativa aplicable;
    • los medios técnicos normales de producción;
    • y la realidad de la zona.

    El Reglamento exige que esos usos tengan referentes estadísticamente significativos en el ámbito territorial o, en su defecto, que se justifiquen mediante un estudio económico de viabilidad y los correspondientes títulos habilitantes cuando sean necesarios. 

    Por tanto:

    Renta potencial no significa renta imaginaria.

    Esta cuestión da para bastante más.

    De hecho, merece un artículo específico.

    La puedes ver en Renta real y renta potencial en la valoración de suelo rural.

    Aquí solo necesitas quedarte con la regla básica:

    calcula las dos cuando corresponda y utiliza la superior.

    ¿Y si el terreno no puede producir ninguna renta?

    Existe un supuesto especial.
    Puede ocurrir que el terreno no tenga explotación y que, por sus propias características naturales, tampoco exista posibilidad de explotación.
    En ese caso no puedes determinar ni una renta real ni una renta potencial.
    El artículo 7.2 del Reglamento remite entonces a su artículo 16, que establece la capitalización de una renta teórica equivalente a la tercera parte de la renta real mínima de la tierra, obtenida a partir de estadísticas y estudios publicados para el ámbito territorial correspondiente.
    Es un supuesto excepcional.
    Y no debes confundirlo con una parcela que simplemente esté sin cultivar.
    Que actualmente no exista cultivo no significa que el terreno no tenga una explotación potencial.

    Y cuidado con las expectativas urbanísticas

    Hay otro límite importante.

    No puedes utilizar como renta potencial una expectativa derivada simplemente de edificabilidades o usos urbanísticos que todavía no se hayan materializado.

    El artículo 36.2 del Texto Refundido prohíbe expresamente considerar esas expectativas en la valoración del suelo rural. 

    Es decir, una cosa es estudiar una explotación económicamente viable del terreno.

    Otra muy distinta es incorporar al justiprecio la expectativa de una futura transformación urbanística.

    No es lo mismo.

    Paso 4. Calcula la renta de la explotación

    Una vez determinada la explotación que debes considerar, tienes que calcular su renta anual.

    El Reglamento parte de una fórmula bastante sencilla:

    R = I − C

    donde:

    • R es la renta anual de la explotación;
    • I son los ingresos anuales;
    • C son los costes anuales. 

    Sencillo, ¿verdad?

    Matemáticamente sí.

    El problema empieza cuando tienes que justificar los ingresos y los costes.

    Los ingresos

    En una explotación agraria ordinaria, el cálculo suele partir de algo parecido a esto:

    producción × precio = ingresos

    Pero ninguno de esos dos datos debería aparecer en el informe porque sí.

    Si utilizas una producción de 4.500 kg/ha, debes explicar de dónde sale.

    Si utilizas un precio medio de 0,60 €/kg, también.

    Lo mismo ocurre con las subvenciones.

    El Reglamento permite considerar determinados ingresos y ayudas estables vinculados a los cultivos o aprovechamientos considerados, siempre dentro de las condiciones previstas legalmente.

    No se trata, por tanto, de inflar la renta con cualquier ingreso que pueda aparecer ocasionalmente.

    Se trata de reconstruir de forma razonable la renta anual de la explotación.

    Los costes

    Aquí suele haber todavía más discusión.

    Semillas.

    Fertilizantes.

    Productos fitosanitarios.

    Labores.

    Maquinaria.

    Mano de obra.

    Energía.

    Agua.

    Amortizaciones.

    Seguros.

    Impuestos.

    Costes indirectos.

    Y todos ellos pueden variar mucho dependiendo de la explotación que estés estudiando.

    No tiene los mismos costes un olivar tradicional en pendiente que un olivar intensivo mecanizable.

    Tampoco un cultivo de cereal de secano que un regadío.

    Por eso conviene evitar otro error bastante habitual:

    utilizar una tabla genérica de costes sin comprobar si representa realmente la explotación que estás valorando.

    ¿De dónde debes obtener los datos?

    Siempre que puedas, empieza por la propia explotación.

    Contabilidad.

    Facturas.

    Producciones históricas.

    Declaraciones.

    Contratos.

    Cuadernos de explotación.

    Información técnica aportada por el propietario o por el titular de la explotación.

    Eso es lo primero.

    El artículo 9 del Reglamento indica que la renta debe determinarse a partir de la información técnica, económica y contable de la explotación actual o potencial.

    Y cuando esa información no existe o no puede acreditarse suficientemente, da preferencia a estudios y publicaciones de las Administraciones Públicas competentes sobre rendimientos, precios, costes y demás variables técnico-económicas de la zona. 

    Aquí pueden resultar útiles, dependiendo del caso:

    • estudios de costes de cultivo;
    • estadísticas del Ministerio de Agricultura;
    • información de las comunidades autónomas;
    • observatorios de precios;
    • ECREA;
    • estadísticas de rendimientos;
    • publicaciones sectoriales suficientemente contrastadas.

    Pero recuerda algo.

    La fuente no sustituye a tu razonamiento.

    Que un dato esté publicado por una Administración no significa que sea automáticamente aplicable a tu finca.

    Debes comprobar que sea razonablemente representativo del:

    • cultivo;
    • sistema de producción;
    • ámbito territorial;
    • y fecha de valoración.

    El propio Reglamento exige justificar documentalmente las diferencias cuando la renta obtenida se aparte de forma sustancial de la rentabilidad media de explotaciones de la misma naturaleza.

    Este punto es especialmente importante en un informe pericial.

    Paso 5. Capitaliza la renta

    Ya tienes la renta.

    Ahora hay que transformarla en valor del terreno.

    Para una renta constante a lo largo del tiempo, en un escenario de duración ilimitada, la expresión es conocida:

    V = R / r

    donde:

    • V es el valor de capitalización;
    • R es la renta anual;
    • r es el tipo de capitalización.

    El artículo 11 del Reglamento recoge esta expresión para el supuesto de renta constante. 

    Por ejemplo.

    Supongamos una renta anual de:

    600 €/ha

    y un tipo de capitalización del:

    3 %

    Entonces:

    V = 600 / 0,03 = 20.000 €/ha

    Ya tenemos un valor de capitalización.

    Pero no te acostumbres demasiado a esta fórmula.

    No siempre es tan sencillo.

    El Reglamento establece distintas reglas dependiendo de la naturaleza y evolución temporal de la renta.

    No es lo mismo:

    • una renta constante;
    • una renta variable;
    • una plantación con diferentes fases productivas;
    • una explotación forestal;
    • una explotación extractiva;
    • o una actividad económica distinta de la estrictamente agraria.

    Por eso el artículo 11 establece unos criterios generales y los artículos siguientes desarrollan distintos supuestos de capitalización. 

    Paso 6. Determina correctamente el tipo de capitalización

    Y llegamos a otro punto importante.

    ¿Qué valor debes utilizar para r?

    No puedes elegirlo libremente.

    La disposición adicional séptima del Texto Refundido de la Ley de Suelo establece como tipo general de capitalización el valor promedio de los datos anuales publicados por el Banco de España sobre la rentabilidad de las Obligaciones del Estado a 30 años correspondientes a los tres años anteriores a la fecha de valoración. 

    Fíjate de nuevo en la importancia de la fecha.

    Si cambia la fecha de valoración, puede cambiar el tipo.

    Y si cambia el tipo, cambia el resultado.

    A veces mucho.

    Por tanto, evita reutilizar automáticamente el tipo de capitalización que aparecía en una valoración anterior.

    Calcúlalo para la fecha que realmente corresponda.

    ¿Y los coeficientes correctores según el cultivo?

    Aquí debes tener especial cuidado si utilizas hojas de cálculo antiguas.

    El Reglamento de Valoraciones incluía originalmente un artículo 12.1.b) que establecía un tipo de capitalización corregido para las actividades agropecuarias y forestales.

    Para ello utilizaba los coeficientes incluidos en su Anexo I.

    Probablemente hayas trabajado con ellos alguna vez.

    Pues bien:

    el artículo 12.1.b) y el Anexo I fueron declarados nulos de pleno derecho.

    La nulidad fue declarada por la Sentencia del Tribunal Supremo de 8 de junio de 2020 y consta actualmente en el propio texto consolidado del Reglamento. 

    Esto tiene una consecuencia práctica muy sencilla.

    Si tienes una hoja de cálculo antigua que incorpora automáticamente aquellos coeficientes:

    revísala.

    No puedes seguir utilizando el antiguo Anexo I como si continuase vigente.

    Sobre esta cuestión tenemos un artículo específico:

    El Tribunal Supremo anula el artículo 12.1.b y el Anexo I del Reglamento de Valoraciones.

    Paso 7. Aplica el factor de localización

    Una vez obtenido el valor de capitalización todavía queda otra operación.

    La localización.

    El valor final del suelo debe tener en cuenta la ubicación concreta del terreno.

    Para ello, el artículo 17 del Reglamento establece el denominado factor global de localización:

    Vf = V × Fl

    donde:

    • Vf es el valor final del suelo;
    • V es el valor de capitalización;
    • Fl es el factor global de localización. 

    Ese factor se obtiene a partir de tres componentes:

    1. accesibilidad a núcleos de población;
    2. accesibilidad a centros de actividad económica;
    3. ubicación en entornos de singular valor ambiental o paisajístico.

    La STC 141/2014 anuló el límite legal del doble. Aunque el artículo 17.2 del Reglamento conserva esa redacción, debe interpretarse teniendo en cuenta aquella sentencia y el artículo 36 vigente. Esta cuestión la explico en el artículo sobre el factor de localización.

    Y cuando alguno de los factores no resulte aplicable, el Reglamento establece que tomará el valor 1. 

    No voy a repetir aquí cómo se calcula.

    Ya lo hemos tratado en detalle en este artículo: Factor de localización en la valoración de suelo rural.

    Pero sí quiero señalar una cosa.

    No lo añadas simplemente porque la hoja de cálculo tenga una casilla para hacerlo.

    Comprueba y justifica los factores que realmente concurren.

    El artículo 36 de la Ley exige expresamente justificar la aplicación y ponderación de esos factores objetivos en el expediente de valoración. 

    Ya tenemos el valor del terreno. ¿Hemos terminado?

    No necesariamente.

    Imagina que después de todo el proceso anterior obtienes:

    Valor final del terreno = 60.000 €

    ¿Ese es el justiprecio?

    Puede que sí.

    Pero también puede faltar bastante.

    Piensa, por ejemplo, en una finca con:

    • 300 olivos;
    • una nave agrícola;
    • una instalación de riego;
    • un sondeo;
    • una línea eléctrica interior;
    • una ocupación temporal;
    • una servidumbre;
    • y una finca restante que pierde parte de su funcionalidad.

    La capitalización de rentas del terreno no resuelve automáticamente todas esas partidas, cuando existan.

    El artículo 36 establece expresamente que las construcciones e instalaciones que deban valorarse independientemente del suelo se tasarán por el método de coste de reposición, mientras que las plantaciones, sembrados, arrendamientos rústicos y otros derechos se someten a sus reglas específicas. 

    Además pueden existir daños o perjuicios directamente relacionados con la expropiación que deban ser objeto de valoración independiente.

    Por eso una buena valoración empieza antes de las fórmulas.

    Empieza preguntándote:

    ¿Qué me están expropiando y qué consecuencias produce realmente la expropiación sobre el resto de la finca?

    Después podrás decidir cómo valorar cada partida.

    ¿Por qué no utilizamos el método de comparación?

    Esta pregunta aparece muchas veces.

    Si queremos saber cuánto vale una finca, parece lógico buscar ventas de fincas parecidas.

    Y técnicamente el método de comparación sigue siendo perfectamente válido para muchas finalidades de valoración.

    Pero estamos hablando de otra cosa.

    Estamos hablando de determinar el valor legal del terreno rural a efectos expropiatorios.

    Y ahí el sistema está establecido por la Ley.

    El artículo 36 TRLSRU ordena valorar el terreno mediante capitalización de la renta real o potencial. 

    Es más.

    El artículo 43.2 de la Ley de Expropiación Forzosa excluye expresamente, para los bienes inmuebles, el régimen estimativo de dicho artículo y remite al sistema previsto en la legislación que regula la valoración del suelo. 

    No siempre fue así.

    La legislación anterior llegó a utilizar el método de comparación como criterio para valorar determinado suelo.

    Pero el sistema actual es otro.

    Esto no significa que los precios de mercado sean inútiles.

    Al contrario.

    Pueden servirte como elemento de contraste.

    Si tu capitalización arroja un valor de 8.000 €/ha y todas las operaciones comparables de terrenos rurales sin expectativas urbanísticas se sitúan alrededor de 30.000 €/ha, probablemente convenga detenerse y preguntarse qué está ocurriendo.

    Tal vez la renta esté mal calculada.

    Tal vez los costes no sean representativos.

    Tal vez haya alguna circunstancia que no hayas considerado.

    O puede que el propio sistema legal produzca esa diferencia.

    Pero una cosa es contrastar el resultado con el mercado y otra sustituir directamente el método establecido por la Ley.

    Un esquema práctico para no perderte

    Si tuviera que resumir el método en una sola tabla, utilizaría esta:

    PasoQué debes comprobar
    1Fecha legal de valoración
    2Situación básica de suelo rural
    3Características agronómicas y explotación existente
    4Renta real
    5Renta potencial
    6Ingresos y costes correctamente justificados
    7Elección de la renta superior
    8Sistema de capitalización aplicable
    9Tipo de capitalización correspondiente a la fecha
    10Factor de localización
    11Valor final del terreno
    12Otros bienes, derechos, daños o perjuicios que deban valorarse separadamente

    Como ves, la fórmula ocupa muy poco espacio.

    El trabajo está en todo lo demás.

    La fórmula es sencilla. Justificar los datos no tanto

    Esta es probablemente la parte más importante de todo el artículo.

    Puedes preparar una hoja de cálculo perfecta.

    Con todas las fórmulas.

    Todos los coeficientes.

    Todos los decimales.

    Pero si no puedes explicar de dónde sale el rendimiento de la explotación, el precio utilizado o cada uno de los costes considerados, tendrás un problema.

    Sobre todo si estás preparando una hoja de aprecio o un informe que terminará siendo discutido ante un Jurado de Expropiación o ante un tribunal.

    La propia Ley de Expropiación Forzosa exige que la valoración contenida en la hoja de aprecio sea motivada y permite que esté avalada por un perito. 

    Y motivar no significa llenar el informe de fórmulas.

    Significa que otra persona pueda seguir tu razonamiento.

    Que pueda comprobar los datos.

    Que sepa por qué has elegido esa renta y no otra.

    Y que pueda reproducir el cálculo.

    Para mí, ese es uno de los principios básicos de cualquier informe de valoración.

    Que sea comprobable.

    En resumen

    El método de valoración del terreno de una finca rústica en expropiación forzosa puede resumirse así:

    renta real o potencial → capitalización → factor de localización → valor final del terreno.

    Parece fácil.

    Y conceptualmente lo es.

    Pero cada uno de esos pasos necesita una justificación técnica.

    Tendrás que decidir qué explotación debes analizar.

    Determinar correctamente sus ingresos y costes.

    Comprobar si existe una renta potencial superior.

    Seleccionar el tipo de capitalización correspondiente.

    Aplicar correctamente el factor de localización.

    Y, finalmente, comprobar si el justiprecio debe incluir otros bienes, derechos o perjuicios además del terreno.

    De todos esos pasos, uno de los que suele generar más discusión es precisamente el primero de los cálculos:

    ¿qué renta debes capitalizar?

    Ese será el siguiente artículo que debes revisar:

    Renta real y renta potencial en la valoración de suelo rural.

    Porque si te equivocas al determinar la renta, todo lo que calcules después estará perfectamente calculado.

    Pero estará mal.


    Nota sobre los comentarios: Algunos comentarios de esta entrada fueron publicados hace varios años y se refieren a la normativa y jurisprudencia vigentes en aquel momento. Si utilizas alguna respuesta antigua para una valoración actual, comprueba siempre previamente el texto consolidado de las normas aplicables.
  • Valoración de daños y estudio hidrometeorológico por la colmatación de un cauce

    Valoración de daños y estudio hidrometeorológico por la colmatación de un cauce


    Este mes voy a comentarte un caso práctico real.

    Se trata de la aplicación del Reglamento de Valoraciones de la Ley de Suelo a un caso de reclamación patrimonial contra la Administración Pública, uno de los supuestos contemplados entre los de aplicación del Reglamento, de acuerdo con el artículo 34.1.d) de la Ley de Suelo y Rehabilitación Urbana.

    Te voy a comentar un informe de valoración de daños por las inundaciones provocadas a consecuencia del desbordamiento de un cauce que se encontraba colmatado, y en el que la justicia estima y deja claro que LIMPIAR UN CAUCE PÚBLICO ES RESPONSABILIDAD DE LA ADMINISTRACIÓN.

    Esto es importante, porque en el caso que te voy a comentar, la Audiencia Nacional condenó a la Administración a indemnizar con casi 400.000 € de daños por inundaciones provocadas por no limpiar un cauce: el del río cabra.

    ¿Se inunda tu finca cada vez que llueve generosamente?.

    ¿Has sufrido grandes daños por la inundación de tu finca, situada junto a un arroyo o río?.

    ¿Estás harto de soportar año tras año pérdidas por la falta de limpieza del cauce que pasa junto a tu finca?

    En este artículo te voy a contar el resultado obtenido con un Informe Pericial que analizaba un caso similar de una agricultora de Aguilar de la Frontera (Córdoba).

    La Audiencia Nacional condenó a la Administración al pago de 388.727,25 € en concepto de responsabilidad patrimonial por los daños causados por las inundaciones provocadas por el desbordamiento del Río Cabra en dos fincas propiedad una agricultora del municipio de Aguilar de la Frontera (Córdoba).

    Los desbordamientos se produjeron en Diciembre de 2010.

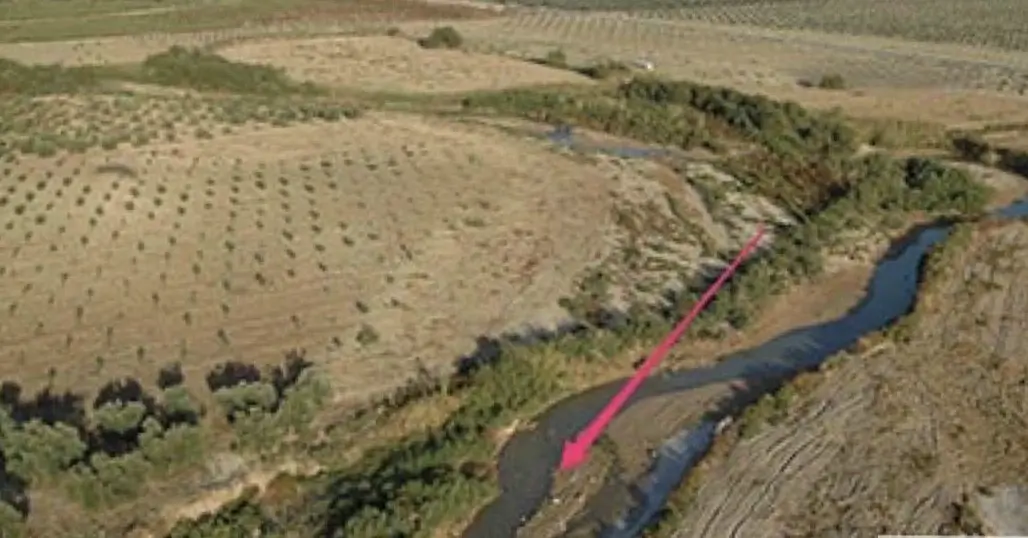
    El Río Cabra estaba totalmente colmatado.

    Las lluvias fueron normales. Sin embargo, las inundaciones fueron tan importantes, que aun en Agosto de 2011 era imposible acceder a trabajar a algunas zonas de la finca.

    Como ya te expliqué en este artículo, para la evaluación de los daños en un procedimiento de responsabilidad patrimonial de la Administración, es muy importante que se cumplan unos requisitos, entre los cuales uno de los más importantes es la determinación de la relación causa – efecto.

    Por encargo de la propietaria de la finca, realicé un Informe Pericial sobre las causas del desbordamiento, en el que elaboré un estudio hidrometeorológico de la cuenca del Río Cabra y de las lluvias de esos días, y analicé las características hidráulicas del cauce. De esta manera, pude determinar, entre otras cosas:Valoración de daños y estudio hidrometeorológico por la colmatación de un cauce

    • El Río Cabra se encontraba colmatado, con calados mínimos y taludes inexistentes.
    • Mediante el estudio hidrometeorológico demostré que las lluvias de esos días fueron absolutamente normales y predecibles para las características de la zona.
    • Que si la Administración hubiera mantenido el cauce en los niveles de limpieza exigidos por el Plan Hidrológico de la Cuenta del Guadalquivir, éste habría tenido capacidad para evacuar el agua de esos días, y no se habrían producido las inundaciones.


    Pero, te preguntarás quién o qué organismo es responsable de limpiar un cauce.

    Pues bien, de acuerdo con la Sentencia de la Audiencia Nacional, son los Organismos de Cuenca (Confederaciones Hidrográficas), los que tiene la obligación del mantenimiento y conservación de cauces que constituyen el Dominio Público Hidráulico:

    La obligación de los organismos de cuenca de realizar las correspondientes actuaciones tendentes al mantenimiento y conservación de los cauces que constituyen parte del dominio público hidráulico se sustenta en los arts. 23, 40, 42, 92 y 94 del Real Decreto Legislativo 1/2001, de 20 de julio, por el que se aprueba el texto refundido de la Ley de Aguas, de los que se deduce la obligación de las Administraciones públicas hidráulicas competentes, encargadas de la administración y control del dominio público hidráulico, de mantenerlo en buen estado y de asegurar su adecuada protección con arreglo a lo previsto en el correspondiente plan hidrológico de cuenca, que comprenderá los criterios sobre estudios, actuaciones y obras para prevenir y evitar los daños debidos a inundaciones, avenidas y otros fenómenos hidráulicos.«

    En este caso, el Plan Hidrológico del Guadalquivir establece que todos los cauces deberán poder evacuar sin daños la avenida de 50 años periodo de retorno como mínimo, estableciendo además ambas márgenes del Río Cabra como zonas de riesgo potencial, donde el Organismo de Cuenta debe realizar un especial esfuerzo para minimizar las posibilidades de que se produzcan inundaciones.

    Además, la Sentencia dice que la jurisprudencia reconoce la obligación de la Administración hidráulica acerca de la limpieza y dragado de los cauces cuando la sedimentación progresiva, la acumulación de maleza u otras circunstancias puedan producir desbordamientos peligrosos (Sentencias del Tribunal Supremo de 17 de marzo de 1996 -recurso nº. 694/1988-, 31 de octubre de 2006 -recurso nº. 3.952/2002- y 26 de abril de 2007 -recurso nº. 2.102/2003-)«.

    En aquél momento, la Junta de Andalucía ostentaba las competencias en materia de aguas.

    Estas competencias en materia de aguas volvieron a la Administración central posteriormente, por Sentecia del Tribunal Constitucional. Sin embargo, la Audiencia Nacional deja claro que es la Junta de Andalucía la responsable, ya que es la que ostentaba las competencias cuando se produjeron las inundaciones.


    La Sentencia de la Audiencia Nacional se refiere a continuación al Informe Pericial:

    Para acreditar la existencia de responsabilidad patrimonial se ha llevado a cabo una prueba pericial por don Francisco Javier Almagro Espejo, Ingeniero Agrónomo. Se dice en el Informe que el río Cabra se encontraba en todo su recorrido colmatado, con calados mínimos y taludes inexistentes«.

    A continuación, la Sentencia hace un resumen muy acertado de mi Informe Pericial, que a continuación transcribo literalmente:

    Se pone de manifiesto que en el documento “Cuenca del Guadalquivir. Inundaciones históricas y mapa de riesgos potenciales. Diciembre de 1985” se recomendaba la limpieza y dragado del cauce, debiéndose realizar de forma continua, y, en especial, después de las riadas, ya que los arrastres del río tienden a rellenar de nuevo el cauce. Se explica el motivo de las inundaciones de las fincas de la parte actora como resultante de la suma de dos procesos:

    1. Un proceso constante en el tiempo, cual es la acumulación de barros y lodos en el cauce del río, colmatándolo, y,
    2. un segundo proceso puntual en el tiempo, y es el desbordamiento del cauce que se produce, siempre que el río Cabra se eleva por encima de los 5,40 metros  cúbicos/segundo (Monte Palma), y 8,73 metros cúbicos/segundo (El Monje y Don Pedro), que es la cantidad máxima que es capaz de transportar su cauce, muy disminuido debido al proceso de colmatación.

    Se realiza por el perito un estudio de cuál es la capacidad de evacuación de caudal del cauce del río Cabra en las fincas en cuestión, llegando a la conclusión que el caudal máximo que es capaz de evacuar el cauce del río Cabra es inferior al caudal de Avenida de periodo de retorno de 50 años. Califica el perito las lluvias que cayeron los días 6 y 21 de diciembre de 2010 de intensidad normal en la zona según los datos de la Agencia Estatal de Meteorología. Se llega a la conclusión que si el Organismo competente de la Administración hubiera mantenido el cauce del río Cabra en las condiciones que le impone el Plan Hidrológico de Cuenca del Guadalquivir (con capacidad para evacuar la lluvia de 50 años de periodo de retorno), dicho cauce hubiera estado en condiciones de evacuar la lluvia máxima de los días 6 y 21 de diciembre de 2010, y se hubiera evitado el desbordamiento, la inundación y los daños ocurridos en las fincas de la parte actora«.

    La última parte de la Sentencia de la Audiencia Nacional reconoce la procedencia de la valoración de la indemnización por los daños producidos por la inundación derivada de no limpiar un cauce.

    La valoración que realicé en el Informe Pericial recogía, entre otros, los siguientes conceptos:Pack Premium

    • Daños en el olivar de riego: reposición de olivos y plantones arrancados o muy dañados
    • Pérdida de renta hasta la entrada en plena producción
    • Pérdida de renta producida en el resto de los olivos
    • Pérdida de cosecha
    • Restauración de tierras, incluyendo dos labores de despedregado
    • Allanamiento de la tierras de la finca.

    La Sentencia reconoce, por tanto, la procedencia de la indemnización que fue calculada en 388.727,25 €, más los intereses correspondientes, que hizo que la cifra total superara los 400.000 €.


  • La importancia de la relación causa efecto en la valoración de daños

    causa efecto en la valoración de daños

    Relación Causa Efecto en la valoración de daños en un procedimiento de Responsabilidad Patrimonial de la Administración Pública


    Hoy te voy a hablar de un tema que está relacionado de forma paralela con la valoración de finca rústicas para expropiación forzosa, que es tema central de este blog.

    Este asunto al que me refiero es el de la determinación de la valoración de daños producidos por el funcionamiento (correcto o incorrecto) de la administración pública, cuya indemnización es necesario que se reclame a través de un procedimiento denominado Responsabilidad Patrimonial de la Administración Pública. 
    Me preguntarás qué cuál es la relación que existe entre estos dos tipos de valoración, que en principio parecen tan diferentes.

    Pues bien, en realidad están tan íntimamente relacionados, que se rigen en el ámbito jurídico por la misma norma, en concreto la actual ley del suelo que está publicada por el Real decreto legislativo 2/2008 de 20 de junio por el que se aprueba el Texto refundido de la ley de Suelo.

    En efecto el artículo 21 de esta ley del suelo regula ambos tipos de valoraciones y establece que el régimen de valoraciones definido por esta misma norma afectara:

    • tanto a la fijación del justiprecio en la expropiación, cualquiera que sea la finalidad de esta y la legislación que la motive, (apartado 1b de dicho artículo 21)
    • como la determinación de la responsabilidad patrimonial de la administración pública (apartado 1d de dicho artículo 21).

    Como ves, ambos tipos de valoración tienen una relación muy estrecha, hasta el punto de que se rigen jurídicamente por la misma normas que regula su valoración.

    Sin embargo, lo que te quiero comentar hoy es una cuestión muy importante y que debes de estudiar de forma previa a la realización de cualquier valoración con el objeto de determinar la responsabilidad patrimonial de la administración pública. 

    La relación causa efecto en la valoración de daños producidos por la Administración Pública

    La importancia radica en que, aun cuando el daño sea muy importante, y el importe de la valoración de los daños sea cuantioso, de nada sirve si previamente no se ha demostrado, sin lugar a dudas, una relación causal entre el funcionamiento (correcto o incorrecto) de la Administración Pública, y el daño que se ha producido.

    Es un aspecto crucial, ya que en caso de que la relación causa efecto en la valoración de daños sea dudosa, todo el trabajo de valoración puede caer en saco roto.

    Así, la Ley que rige el funcionamiento de las Administraciones Públicas, dice que «Los particulares tendrán derecho a ser indemnizados por las Administraciones Públicas correspondientes, de toda lesión que sufran en cualquiera de sus bienes y derechos, salvo en los casos de fuerza mayor, siempre que la lesión sea consecuencia del funcionamiento normal o anormal de los servicios públicos» (Artículo 139). 

    La Norma establece, cuando la relación causa efecto en la valoración de daños por Responsabilidad Patrimonial de la Administración Pública sea evidente, que es posible que el procedimiento administrativo para el pago de la indemnización se realice por un procedimiento abreviado, de acuerdo con el artículo 14 del Real Decreto 429/1993, de 26 de marzo, por el que se aprueba el Reglamento de los Procedimientos de las Administraciones Públicas en materia de responsabilidad patrimonial. Se trata de un procedimiento análogo al del mutuo acuerdo en la expropiación forzosa, siempre posible cuando haya acuerdo de las partes:  «Cuando a la vista de las actuaciones, documentos e informaciones del procedimiento general, el órgano instructor entienda que son inequívocas la relación de causalidad entre la lesión y el funcionamiento del servicio público, la valoración del daño y el cálculo de la cuantía de la indemnización, podrá acordar de oficio la suspensión del procedimiento general y la iniciación de un procedimiento abreviado«. 

    Para el inicio del procedimiento abreviado es necesario que también sea inequívoca la «valoración del daño y la cuantía de la indemnización». En caso de que no exista acuerdo con el afectado en este aspecto, se vuelve al procedimiento general.

    La Administración no tiene obligación de indemnizar en casos de fuerza mayor.

    No quiero terminar este artículo sin comentar otra cuestión que puede influir en el resultado de tu valoración de daños por causa de la Administración Pública: si la causa del daño es calificada como «de fuerza mayor», la Administración no tendrá obligación de indemnizar al afectado. 

    ¿Qué quiere decir esto? Veamos un ejemplo. 

    En el caso de la valoración de daños producidos por una inundación tras una tormenta, provocada por el mal funcionamiento de una red de alcantarillado, que no se encontraba en condiciones normales de limpieza u mantenimiento. En este caso, es preciso que demuestres lo siguiente:

    1. que la inundación ha sido provocada por la falta de limpieza y mantenimiento de la infraestructura pública (relación causa efecto),
    2. y además, que la intensidad de la lluvia era predecible o «normal». Si la Administración demuestra que la tormenta fue «catastrófica», y «fuera de lo normal» en el lugar donde se produjeron los daños, la indemnización es nula, aun cuando la valoración de los daños sea muy alta. 

    En el ejemplo que te propongo, no debe existir problema, ya que una red de alcantarillado atorada se desborda con un tormenta habitual, demostrable mediante comparación con datos históricos de la Agencia Estatal de Meteorología. 

    Sin embargo, existen otros casos en los que la causa puede ser definida como «de fuerza mayor», como el ejemplo que puedes encontrar aquí.

    Y hasta aquí el artículo de hoy. El próximo día comentaré algunos aspectos específicos de la valoración de daños para expedientes de Responsabilidad Patrimonial de la Administración Pública.

     
    photo credit: Domino via photopin (license)

  • 3 aspectos cruciales en la valoración de una plantación de olivar de una finca rústica

    Valoración de una plantación de olivar: 3 aspectos cruciales

    Voy a repasar en este artículo los 3 puntos más importantes que siempre tengo en cuenta a la hora de plantear la valoración de una plantación de olivar en una finca rústica.

    Estos aspectos son importantes sea cual sea el método de valoración que emplees, ya que, aunque tienen una influencia mayor en el caso de la valoración por capitalización de rentas, el método de comparación también exige tener en cuenta las características agronómicas de las fincas de referencia con respecto a la que se valora.

    El precio del producto.

    Debo tener en cuenta, en primer lugar, el destino de la producción, si es para verdeo o para almazara.

    En el caso del verdeo, los ingresos pueden ser mayores, aunque también resultan más costosos los gastos de producción, En concreto me refiero a la recolección. Estas condiciones pueden variar en función de la zona o comarca.

    En ambos casos, el factor crucial es la ventana temporal que empleamos para determinar el precio de venta y, por tanto, los ingresos medios anuales.

    valoración de una plantación de olivar

    Fuente: Ministerio de Agricultura

    En la tabla anterior te muestro la evolución del precio de aceite de oliva virgen en los últimos diez años. Son datos estadísticos del Ministerio de Agricultura a nivel nacional, y sin desagregación a nivel del tipo de aceite virgen, por lo que te ruego seas muy prudente en su utilización en una valoración. Sin embargo, me sirven para ilustrarte la importancia de la ventana temporal.

    Si elegimos tomar un periodo de cinco años para el cálculo del precio medio del aceite percibido por las agricultores, obtendremos un valor de 204,56 €/100kg. Esta cifra aumenta hasta los 242,03 €/100 kg en el caso de que estimemos una ventana temporal de 10 años. Una diferencia de 37,47 €/100 kg en el precio pagado al agricultor que puede tener una influencia determinante en la cuenta de la Renta de la explotación que hemos de obtener  en el caso de la valoración por el método de capitalización de rentas.

    Una opción aceptable desde el punto de vista estadístico, aunque no tanto desde la perspectiva agraria, en mi opinión, es la eliminación de los valores más altos y bajos de la serie, en el caso de una ventana temporal amplia. De esa manera, eliminaríamos de la serie los valores de 2011 y 2006, obteniendo un precio medio anual de 236,31 €/100 kg.


    Las subvenciones a las que tiene derecho la explotación

    El artículo 23 de la actualmente vigente Ley del Suelo, establece que el valor de capitalización del rendimiento de la explotación «Incluirá, en su caso, como ingresos las subvenciones que, con carácter estable, se otorguen a los cultivos y aprovechamientos considerados para su cálculo«. 

    La inclusión de las subvenciones es una cuestión de sentido común en la actual coyuntura económica agraria, en la que los marcos presupuestarios para las subvenciones agrarias se van sucediendo ininterrumpidamente desde 1962 en la Comunidad Europea.

    Por ello, yo incluyo las subvenciones de la Política Agraria Común como un ingreso más en la cuenta de ingresos – gastos de la explotación para su capitalización, sin tener en cuenta el periodo o etapa presupuestaria en que nos encontremos (2014 – 2020 a la hora de escribir este artículo). Esto es así por dos motivos:

    1. Las subvenciones de la Política Agraria Común no se van a suprimir, como eje central que son de la institución europea.
    2. La subvención de la Política Agraria Común está incluida en la conformación del valor real de las fincas en el libre mercado: «el precio es con subvención o sin subvención«.

    Por lo tanto, en la valoración de una plantación de olivar en una finca rústica siempre tengo en cuenta, cuando existen, las subvenciones existentes de la Política Agraria Común.

    La localización geográfica del olivar

    Este aspecto es de especial importancia desde mi punto de vista.

    En el caso de las valoraciones por comparación, es evidente que tendremos que tener en cuenta la posición geográfica de la finca que estemos valorando en relación con las de comparación, según se encuentren a más o menos distancia del centro de producción del producto (aceituna o aceite), plantas de encurtidos o almazaras.

    En el caso de las valoraciones por capitalización de rentas, si seguimos el sistema establecido en el actualmente vigente Reglamento de Valoraciones de la Ley del Suelo, tendremos que tener en cuenta la localización al calcular el factor FI de localización, en el caso de que sea procedente por la situación de la finca.

    Pero es que, además, también podremos hacer que la localización de la finca influencie directamente el valor de capitalización, disminuyendo de los gastos de la explotación dos partidas clave en el caso del olivar:

    • el coste del transporte hasta la planta de procesamiento.
    • el coste de recogida, que será algo menor en algunos casos en aquellas comarcas puramente olivareras.

    Ahora es tu turno.

    ¿Crees que existe algún factor más que también tenga una influencia importante en la valoración de una plantación de olivar de una finca rústica?


  • Valoración de fincas rústicas y beneficio del agricultor

    Valoración de fincas rústicas y beneficio del agricultor, una cuestión polémica que desde mi punto de vista, resulta interesante para debatir.

    ¿Es correcta la sustracción de un «beneficio del agricultor» en el cálculo de los rendimientos de la tierra para la obtención de la valoración de fincas rústicas?. En el caso particular de que esta valoración de fincas rústicas se realice para la obtención del valor de los bienes y derechos afectados por una expropiación forzosa, mi opinión es contraria a dicha sustracción.

    El origen de este cálculo es la siguiente fórmula que puedes encontrar en la mayor parte de los textos de economía de la empresa:

    Ingresos – Gastos = Renta + Beneficio

    De forma que para el cálculo de la renta de una empresa, podemos acudir a la fórmula:

    Renta = (Ingresos – Gastos) – Beneficio

    Esta fórmula, que es perfectamente aplicable a una empresa (incluida las agrarias), se ha pretendido extender en muchos casos para el cálculo de la renta del agricultor, sin tener en cuenta las peculiaridades particulares de esta actividad, como son las siguientes que muestro como ejemplo:

    • La mano de obra es del propio agricultor y, en la mayor parte de los casos, de la familia. La denominamos «mano de obra familiar».
    • Inexistencia de la amortización de capitales propios de inversión.
    • Modelo de gestión familiar
    • La explotación (empresa) se identifica con la finca. Cuando el agricultor se deshace de la finca, también lo hace de la actividad que desarrolla.
    • Desconocimiento de las cifras contables o de «negocio» de la explotación.

    El primer problema práctico para la valoración de fincas rústicas realizando el cálculo de la renta sustrayendo el beneficio, es la determinación de la cifra real de este «beneficio», ya que la realidad es que no existen datos  que avalen la aplicación de un cifra u otra. Lo voy a mostrar con un ejemplo real de un expediente expropiatorio que he podido conocer recientemente.

    Se trata de un expediente de expropiación forzosa para la valoración de los bienes y derechos afectados por las obras que afectan a una plantación de viñedo perteneciente a la Denominación de Origen «La Mancha».

    El técnico que realiza la valoración por cuenta de la Beneficiaria de la expropiación forzosa, realiza el cálculo de la siguiente forma y motivación:

    «Ingresos – gastos =Renta + Beneficio = 666,52 €/ha

    Para determinar el valor de la hectárea se capitaliza el valor designado a la Renta que se fija en el 93 % de la producción neta (619,86 €/ha). El 7% restante se asigna al Beneficio del agricultor dadas las características socioeconómicas de la zona.»

    Evidentemente, tras la justificación de «dadas las características socioeconómicas de la zona» para la aplicación del beneficio del agricultor se trata de ocultar la absoluta discrecionalidad de la cifra del beneficio del agricultor, que es utilizada para disminuir el valor de la renta y, como consecuencia, la valoración de la finca rústica afectada.

    Pero siguiendo con el ejemplo, esta misma finca es valorada en el mismo expediente por el técnico del Jurado Provincial de Expropiación Forzosa, que eleva el porcentaje correspondiente al Beneficio del agricultor al 12%, en este caso sin ni siquiera molestarse en justificarlo de ninguna manera.

    Beneficio del agricultor en valoración de finca rústica
    Beneficio del agricultor en 3 valoraciones de la misma finca

    Desde mi punto de vista, en el caso de que el propietario de la finca que es expropiada sea también el agricultor que la cultiva, se debe realizar la capitalización sobre la renta obtenida por la finca, expresada como la diferencia entre los ingresos y gastos.

    En el caso de propietario-agricultor, a la diferencia “Ingresos-Gastos” no se le debe descontar partida alguna en concepto de beneficio empresarial o beneficio del agricultor, ya que el justiprecio debe contemplar la valoración por todos los conceptos, incluido también la pérdida de ese beneficio o “lucro cesante” como agricultor.

    Este criterio es ampliamente reconocido en todos los ámbitos en relación con la valoración de fincas rústicas por expropiación forzosa, hasta el punto que la primera norma estatal publicada en España para la realización de este tipo de valoraciones, el Reglamento de Valoración de la Ley del Suelo, consagra la capitalización de la Renta de terrenos rústicos como diferencia entre los Ingresos y Gastos: Artículo 9 del Real Decreto 1492/2011, de 24 de octubre, por el que se aprueba el Reglamento de Valoraciones de la Ley de Suelo.

    Por otra parte, independientemente del caso de la expropiación forzosa, en el caso de valoraciones de fincas rústicas pertenecientes a grandes explotaciones agrarias, si será obligado incluir el beneficio en el cálculo de la valoración. Este tipo de valoraciones, desde el punto de vista metodológico, están más cerca de la valoración de empresas que de la valoración de fincas rústicas, ya que contaremos con toda seguridad con todos los datos de gestión que necesitemos, incluyendo libros de contabilidad, balances y estados contables, así como todo lo necesario para realizar un análisis de los flujos de caja. Por otra parte, las características son muy distintas a las mencionadas en el caso anterior:

    • La mano de obra contratada por la empresa, tanto asalariada como externa.
    • Datos perfectamente cuantificables de la amortización de capitales propios de inversión.
    • Modelo de gestión empresarial
    • La explotación (empresa) cuenta con muchos más terrenos además de la finca objeto de la valoración. Cuando la empresa se deshace de la finca, la actividad que desarrolla continuará.
    • Datos de las cifras contables o de «negocio» de la explotación.

    Como ves, la forma en que debes considerar el beneficio del agricultor en una valoración de una finca rústicas es una cuestión que no deja de ser controvertida.

    ¿Conoces algún caso particular sobre la aplicación o no de este beneficio del agricultor en la valoración de una finca rústica?.

  • Valoración de fincas rústicas. Breves ejemplos

    Voy a repasar en este post algunos artículos que estoy publicado sobre Valoración de fincas rústicas en colaboración con Íñigo Corres de admeet.com.

    El propósito de estos artículos es proporcionar a los inversores en fincas rústicas información de forma muy clara y sencilla de la forma de realizar la valoración de fincas rústicas, aportando algunos ejemplos muy simples de su aplicación.Valoración de fincas rústicas Breves ejemplos

    Las valoraciones que se muestran en estos artículos son tomadas de casos reales de mi archivo, y en todos los casos están realizadas mediante el método de valoración de fincas rústicas por capitalización de rentas. En cada uno de los artículos se muestra un cuadro muy simplificados de la estructura de ingresos y gastos de las explotaciones.

    El método de valoración de fincas rústicas por capitalización de rentas obtiene el valor de una finca rústica comparando con la inversión financiera que sería necesario realizar para obtener la misma rentabilidad mediante productos financieros habituales. La ventaja del método de capitalización de rentas es que, al estar basado en datos de precios y costes, si tomamos un periodo suficientemente largo para su estimación, obtendremos un valor bastante aproximado en relación con la productividad de la finca rústica a lo largo del tiempo. Planteado de esta forma, los resultados de este método de valoración de fincas rústicas son más estables en el tiempo que otros métodos, y no están sometidos a las modificaciones de la coyuntura económica y del mercado inmobiliario.

    A continuación te muestro los enlaces a cada uno de los artículos, denominados según su temática. Cada uno de estos enlaces abre una página nueva en el sitio web de addmeet.com:

    La preparación y discusión de estos artículos nos ha llevado a un tema que, en las fechas en las que se han realizado, está plenamente candente: la reforma de la Política Agraria Común (PAC) para el periodo presupuestario 2014-2020. Como resultado, hemos publicado otra serie de artículos en los que hemos intentado reflejar la importancia que para los agricultores y, en especial para la valoración fincas rústicas, va a tener las modificaciones de las subvenciones de la PAC en los próximos años.

    A continuación te muestro los enlaces a estos artículos, que se abrirán en una nueva ventana en el portal web de addmeet.com:

    Espero que estos artículos sean de tu interés, especialmente si necesitas realizar valoraciones de fincas rústicas, o tienes dudas sobre las distintas cuestiones que se tratan al abordar una valoración de este tipo. De todo esto versa este blog, en el que voy incluyendo artículos de utilidad para la valoración de fincas rústicas.


  • Para qué sirve la encuesta de precios de la tierra

    Voy a abordar en este artículo algunas cuestiones importantes sobre la utilidad de la Encuesta de Precios de la Tierra que todos los años publica el Ministerio de Agricultura en el mes de Junio, en relación con la valoración de fincas rústicas.

    La Encuesta de Precios de la Tierra establece cada año el precio medio provincial de 28 clases distintas de aprovechamientos agrarios, basado en datos recogidos en forma de encuesta en el mes de Diciembre de cada año, por los servicios de estadística de cada Comunidad Autónoma.Encuesta de Precios de la Tierra

    Algunas de las características que considero más importantes de esta encuesta son las siguientes:

    • Son datos obtenidos en una encuesta
    • Son recabados por la administración, en este caso de cada Comunidad Autónoma
    • Son datos medios a nivel PROVINCIAL.

    Voy a repasar cada una de estas características, de forma que puedas hacerte una idea exacta de qué significado puede tener cada uno de los datos de la Encuesta de Precios de la Tierra.

    La primera característica importante es que se trata de una encuesta, aunque en la metodología expuesta por el MAGRAMA no se indica qué formato de encuesta se realiza (presencial, telefónica, por escrito…), ni las características de la misma, como por el ejemplo el número de encuestados.  La ausencia de esta información, cuya publicación es obligatoria en otro tipo de encuestas, ya es un motivo de opacidad en los resultados de la Encuesta de Precios de la Tierra. En el caso de Andalucía, por ejemplo, si sabemos que los datos son recabados por los técnicos de las Oficinas Comarcales Agrarias que cumplimentan un formulario con datos observados y, en caso contrario, estimados. Sin dudar o menoscabar la profesionalidad de estos técnicos, mi opinión es que la admisión en el método de datos “estimados” incrementa el nivel de subjetividad, ya de por si alto en una encuesta de este tipo.

    La segunda característica importante, es que la forma y el lugar donde los datos son recabados, son definidos por los servicios de estadística de cada una de las Comunidades Autónomas. Para ello, se realiza una selección de comarcas que a juicio de estos organismos, son las más representativas, y dentro de ellas, de los municipios y parajes que establezcan que son interesantes a efectos de la encuesta. Es decir, se trata de una encuesta en la que los datos son obtenidos de forma dirigida. Esta cuestión, que es metodológicamente totalmente correcta, tiene una repercusión importante desde mi punto de vista que luego comentaré.

    La tercera característica, y quizás la más importante desde el punto de vista práctico es que son valores medios a nivel PROVINCIAL. Es decir, el cereal de secano de una provincia obtiene un valor medio único para cada año. Por tanto, si la finca rústica de la que queremos obtener el valor no coincide con el tipo medio de fincas de la provincia, el dato obtenido en la encuesta de precios de la tierra se alejará muchísimo del valor de nuestra finca rústica. Esto es muy evidente en aquellas provincias en las que existen zonas de características agropecuarias muy distintas, como podría ser por ejemplo, la diferencia entre labor de secano en un paraje de sierra y el mismo aprovechamiento en la vega de un río de la misma provincia.

    Por tanto, mi opinión es que este ámbito geográfico de desagregación (provincial) es válido a nivel estadístico, pero no puede ser utilizado para otros fines más concretos. Este problema lo ha intentado resolver alguna Comunidad Autónoma, como Andalucía, mediante la publicación de valores máximos y mínimos provinciales que, si bien sirven de acotación al dato medio obtenido, adolecen de los mismos defectos metodológicos que he comentado antes. Además, al ser la única autonomía que los publica, no son datos homologables al resto del territorio nacional.

    Tenemos por tanto, una encuesta de precios de la tierra cuyos datos son obtenidos de forma dirigida, con una metodología dotada de cierta opacidad, y con un nivel de desagregación provincial que no permite su aplicación en la práctica para conocer el valor de una parcela. Entonces, ¿para que sirve la encuesta de precios de la tierra?.

    Veamos en primer lugar para qué le puede servir a la Administración y luego para qué puede servirnos a nosotros.

    La Administración utiliza a menudo la encuesta de precios de la tierra para la determinación del precio de fincas rústicas, estableciendo un método en el que controla el origen de los datos, de forma que todo el sistema se retroalimenta desde la propia Administración.

    Veamos lo que quiero decir con el ejemplo de la publicación de la Encuesta de Precios de la Tierra en Andalucía para el año 2012. En la introducción a esta publicación dice textualmente “La Encuesta de Precios de la Tierra tiene múltiples aplicaciones, como por ejemplo, servir de orientación para la determinación de precios en las operaciones de expropiación, transacciones de compra, etc.”.

    Es decir, que nos encontramos con el hecho que la Administración “dirige” la selección de los puntos de muestreo de la encuesta, realiza el muestreo de la encuesta (y en muchos casos, obtiene el valor por estimación), pondera los resultados, para luego utilizarlos como orientación en los procesos de expropiación forzosa que la propia Administración realiza. Fantástico, ¿no?.  

    Por otra parte, no se utilizan habitualmente estos datos para otros supuestos, como por ejemplo, para determinar el valor de los inmuebles rústicos a efectos del impuesto de transmisiones patrimoniales y actos jurídicos documentados. En los reducidos casos en los que si se utiliza, como Extremadura, le son aplicados unos coeficientes anuales según clases de cultivo para determinar el “Valor Real” de una finca rústica.

    Por mi parte, te puedo recomendar que utilices la encuesta de precios de la tierra únicamente para saber la tendencia de los precios con respecto al año anterior o en un periodo de tiempo. Así, puedes saber si el precio de la tierra para un determinado aprovechamiento ha subido o bajado con respecto al año anterior.  De hecho, el objetivo principal de la encuesta de precios de la tierra es conocer la evolución del nivel de precios medios de cada uno de los aprovechamientos que se analizan.

    En cualquier, caso, por los motivos que he señalado a lo largo del artículo, yo sería muy prudente a la hora de utilizar estos datos, y tendría siempre presente que son datos estadísticos, y en este sentido debes utilizarlos.

    ¿Cuál es tu opinión sobre la utilidad de la encuesta de precios de la tierra?. ¿La has utilizado en alguna ocasión? ¿Cuál es tu experiencia con estos datos?.


    Fotografía: Javier Almagro


  • El valor de las fincas rústicas en España, sin descuento

    Esta entrada del blog sobre la bajada del valor de las fincas rústicas en España, está en relación con el titular aparecido en en el diario Expansión del 25 de Enero de 2013, en el que se ponen de manifiesto el enorme descuento aplicado a cuatro fincas rústicas, en distintos lugares de la geografía de nuestro país.

    Sin embargo, y dejando de lado la posibilidad de que sea un artículo patrocinado por las propias inmobiliarias, creo que es importante realizar alguna precisión sobre este tema.valor de las fincas rústicas

    La realidad es que el precio de los terrenos rústicos en España no ha bajado ni mucho menos en la proporción que se insinúa en esta publicación. Lo digo por conocimiento de causa, ya que por mi trabajo habitual tengo oportunidad de conocer la realización de algunas operaciones de compra venta, y puedo asegurar que, aunque la crisis ha afectado a los precios, no tanto como podría parecer. En este sentido, mi impresión es que la falta de concreción del futuro de la PAC es un factor que está afectado en mayor grado a la fijación de los precios.

    Pero además de mi opinión personal, podemos recurrir a valores oficiales, que son tan apreciados en un país como el nuestro. Así, en el informe de Precios anuales de la Tierra de 2011 se ponía de manifiesto cómo, a precios constantes, la bajada de precios del suelo rústico tan sólo alcanza un 1,6%. Si analizamos más pormenorizadamente los resultados de esta encuesta, podemos ver cómo, salvando algunos aprovechamientos muy concretos, en general el precio de la tierra se mantiene, e incluso sube en muchos casos. Mi impresión es que cabe esperar una tendencia muy similar en los resultados del 2012.

    Las cuatro fincas que nos presenta Expansión tienen como característica común el que son de gran superficie, que su aprovechamiento principal es el cinegético o de recreo, siendo el puramente agropecuario secundario, y que cuentan con una o varias viviendas «de lujo», la cuales tienen un importante componente en la formación del precio y, en este caso, del «descuento».

    Foto: Javier Almagro

  • El mundo de la valoración rústica

    Querido amigo y navegante, bienvenido a este nuevo blog que acabo de comenzar. Si has llegado hasta aquí, quiere decir, casi en un 99% de probabilidad, que quieres comprar o vender una finca, o que estás afectado por una expropiación forzosa.

    Si es así, te ruego que te liberes de tus prejuicios al respecto, porque vamos a iniciar el azaroso camino de la valoración rústica, que como «todo el mundo sabe», es cualquier cosa, menos claro y transparente.

    Es probable que, ante la necesidad de vender tu finca rústica, o como consecuencia de una expropiación, te hayas puesto en marcha, a ver «a cuanto se paga la fanega en la zona». Muy bien, es un dato interesante, y todo lo que puedas recabar de las «malas lenguas» de la comarca pueden darnos alguna pista, aunque no necesariamente que tenga que ver con el valor final de tu finca.

    Te cuento un ejemplo. Hace unos meses, a final del 2011, recibí el encargo de un cliente de valorar una finca rústica, ya que tenía la intención de venderla. Se trataba de una parcela heredada de su padre, por lo que quería saber realmente cuánto podía pedir por ella, ya que la cantidad que le decían los lugareños le parecía muy poco.

    «Obviamente – me decía- con la situación de crisis, no espero que la finca alcance el valor de hace unos años, pero lo que me dicen me parece realmente poco».

    De manera que, siguiendo el método que iré exponiendo en las páginas de este blog, me di una vuelta por la finca, tomé los datos que necesitaba, y una vez terminado el procedimiento de valoración, obtuve una cantidad que aumentaba en bastante el precio que se comentaba en la zona. Digamos que, si en mi valoración se obtenía un valor unitario de 5.000 euros por fanega de tierra, en la comarca se comentaba que «hace tiempo que no se hacen operaciones por encima de los 2.800 euros por fanega.

    Una considerable diferencia.

    A mediados de este año, unos seis meses después de mi valoración, mi cliente ha vendido su finca por 4.600 euros por fanega.

    Es el precio acordado el da el valor de la finca rústica. Sin embargo, nuestra valoración se acercó bastante a lo finalmente pactado.

    En el caso de expropiaciones, la valoración es mucho más importante, ya que no existe un escenario de libertad entre las partes para llegar a un acuerdo. Es el Estado, con toda su fuerza, el que impone la expropiación. También lo veremos en su momento.

    Ahora, vamos a hacer una primerísima aproximación, que únicamente nos servirá para confirmar algo que seguramente ya sabemos: en el entorno de valores en el que se mueve nuestras tierras.

    Para ello, necesitamos conocer el valor del arrendamiento de tierras en la zona. Cuando digo arrendamiento, es alquiler puro y duro. No me vale la aparcería ni cualquier otro sistema de los que aún perduran en nuestra país. Lo mejor es que conozcamos a algún arrendador o arrendatario, y le preguntemos directamente cuánto cobra-paga por labrar la finca.

    Vamos a tomar un valor de arrendamiento de 250 €/Ha.año (doscientos cincuenta euros por hectárea al año).

    Ahora, nos vamos a los datos del tipo de interés del mercado interbancario de entre dos y seis años. Cogemos el último dato que haya disponible.

    Vaaaale. Esto es fácil: simplemente pinchamos aquí. Se nos abrirá una página web donde obtenemos un cuadro, como en la imagen que pongo a continuación, del que debemos seleccionar un valor. Tomaremos en este caso el de Agosto de 2012, cuyo tipo de interés de entre 2 y 6 años (sexta columna), es de 4,705%.

    valoración rústica

    Pues ya está. Hacemos una división: 250 / 0,04705 = 5.313,49 €/Ha.

    Por supuesto, esta es una primera aproximación, en la que no hemos tenido en cuenta las características específicas de la finca, su situación, localización geográfica, instalaciones, mejoras, etc…

    Si realmente necesitas hacer la valoración específica de una finca, te recomiendo mi e-book sobre el tema: Valoración de finca rústica. Caso nº 1, en el que te guío paso a paso en todas las tareas para obtener un valor justificado, que puedas defender con motivación.