
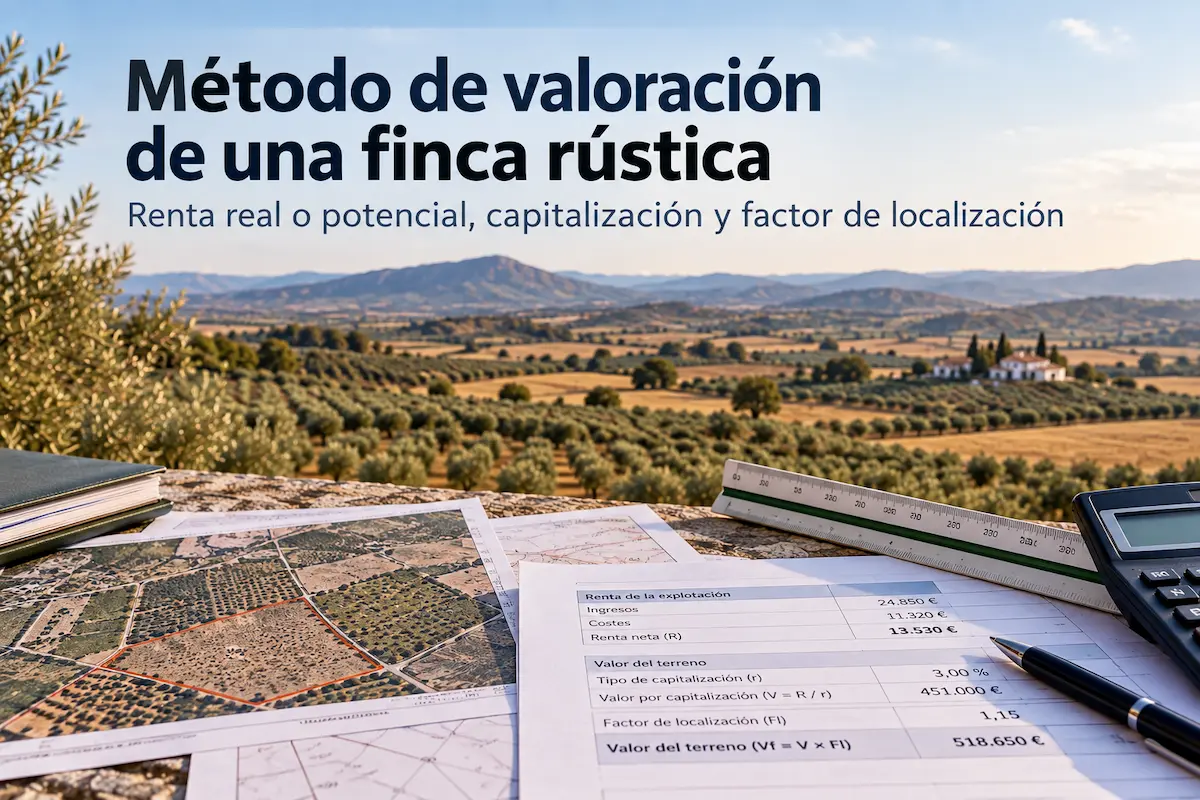
Si tienes que determinar el valor de una finca rústica afectada por una expropiación forzosa, hay una cuestión que debes tener clara desde el principio.
No puedes elegir libremente el método de valoración del terreno.
La normativa ya lo ha elegido por ti.
Cuando el terreno se encuentra en situación de suelo rural, la regla general es la capitalización de la renta anual real o potencial de la explotación, tomando la que resulte superior.
Así lo establece el artículo 36 del Texto Refundido de la Ley de Suelo y Rehabilitación Urbana y lo desarrolla el Reglamento de Valoraciones.
Hasta aquí parece sencillo.
Pero no lo es tanto.
Porque capitalizar una renta es fácil.
Lo complicado es determinar correctamente qué renta debes capitalizar, justificar los datos que has utilizado y aplicar después las reglas que correspondan.
Vamos a verlo paso a paso.
Antes de empezar: una cosa es el valor del terreno y otra el justiprecio
Esta distinción es importante.
El método de capitalización de rentas sirve para obtener el valor del terreno en situación rural.
Pero una finca rústica puede tener mucho más que terreno.
Puede haber:
- construcciones;
- instalaciones;
- plantaciones;
- sembrados;
- arrendamientos;
- servidumbres;
- otros derechos;
- daños y perjuicios derivados de la expropiación.
Y no todo se valora de la misma manera.
El artículo 36 del Texto Refundido diferencia expresamente el terreno de las edificaciones, construcciones e instalaciones y de las plantaciones, sembrados, arrendamientos y otros derechos.
Por tanto, no creas que siempre se cumple: valor del suelo = justiprecio total.
No necesariamente.
Primero vamos a ver cómo se determina el valor del terreno.
Después tendrás que comprobar qué otros bienes, derechos o perjuicios deben incorporarse al justiprecio.
El método legal de valoración: capitalización de rentas
La idea de la capitalización es bastante sencilla.
Se trata de transformar una renta anual en un valor de capital.
Dicho de otra forma:
¿qué capital representa económicamente la renta que produce, o puede producir, ese terreno?
El Reglamento de Valoraciones establece la secuencia básica:
- determinar la renta real;
- determinar, cuando proceda, la renta potencial;
- adoptar la superior;
- capitalizar esa renta;
- aplicar el factor de localización.
Esa es, simplificando bastante, la estructura del método de valoración de una finca rústica en situación de suelo rural.
Pero antes de empezar a hacer números necesitas resolver algunas cuestiones.
Paso 1. Determina la fecha de valoración
Antes de buscar rendimientos, precios o costes debes saber a qué fecha estás valorando.
No es un detalle.
La fecha de valoración puede determinar:
- el estado de la finca;
- el aprovechamiento existente;
- los precios que debes utilizar;
- los costes;
- el tipo de capitalización;
- las características de la explotación;
- e incluso el régimen normativo aplicable.
En un expediente individualizado de justiprecio, la referencia es, con carácter general, el momento de iniciación del expediente de justiprecio.
En el procedimiento de tasación conjunta, la Ley de Suelo establece como referencia la fecha de exposición al público del proyecto de expropiación.
No voy a detenerme aquí.
Ya hemos tratado esta cuestión con más detalle en el artículo sobre Normativa para la valoración de suelo rural en expropiación forzosa.
Pero sí te recomiendo una cosa:
no empieces la valoración hasta tener clara la fecha.
Te evitará bastantes problemas después.
Paso 2. Analiza qué explotación estás valorando
Este paso parece evidente.
No siempre lo es.
Ves una parcela de olivar y valoras olivar.
Ves una tierra de cereal y valoras cereal.
Ves una parcela sin cultivar y consideras que no tiene renta.
Cuidado.
Antes de decidir qué explotación debes valorar tienes que conocer realmente el terreno.
Entre otras cosas, conviene analizar:
- el cultivo o aprovechamiento existente;
- si se trata de secano o regadío;
- la disponibilidad efectiva de agua;
- las características del suelo;
- la pendiente;
- la topografía;
- las infraestructuras;
- los accesos;
- la dimensión y configuración de la explotación;
- las limitaciones legales;
- y las técnicas normales de producción en la zona.
¿Por qué?
Porque la Ley no te obliga simplemente a capitalizar la renta del cultivo que estás viendo.
Te obliga a comparar la renta real con la renta potencial.
Y quedarte con la mayor.
Paso 3. Determina la renta real y la renta potencial
Este es uno de los puntos más importantes de toda la valoración.
El artículo 8 del Reglamento distingue entre renta real y renta potencial.
La renta real es la correspondiente a la explotación existente en el momento de la valoración, bien porque pueda acreditarse directamente, bien porque pueda determinarse a partir de datos estadísticamente significativos relativos a los cultivos o aprovechamientos efectivamente implantados.
Hasta aquí no hay demasiada dificultad conceptual.
La renta potencial es más interesante.
Es la renta atribuible a los usos y actividades más probables de que sean susceptibles los terrenos.
Pero esto no significa que puedas imaginar el cultivo más rentable posible y utilizarlo en la valoración.
La alternativa debe ser razonable.
Tiene que ser compatible con:
- las características del terreno;
- la normativa aplicable;
- los medios técnicos normales de producción;
- y la realidad de la zona.
El Reglamento exige que esos usos tengan referentes estadísticamente significativos en el ámbito territorial o, en su defecto, que se justifiquen mediante un estudio económico de viabilidad y los correspondientes títulos habilitantes cuando sean necesarios.
Por tanto:
Renta potencial no significa renta imaginaria.
Esta cuestión da para bastante más.
De hecho, merece un artículo específico.
La puedes ver en Renta real y renta potencial en la valoración de suelo rural.
Aquí solo necesitas quedarte con la regla básica:
calcula las dos cuando corresponda y utiliza la superior.
¿Y si el terreno no puede producir ninguna renta?
Existe un supuesto especial.
Puede ocurrir que el terreno no tenga explotación y que, por sus propias características naturales, tampoco exista posibilidad de explotación.
En ese caso no puedes determinar ni una renta real ni una renta potencial.
El artículo 7.2 del Reglamento remite entonces a su artículo 16, que establece la capitalización de una renta teórica equivalente a la tercera parte de la renta real mínima de la tierra, obtenida a partir de estadísticas y estudios publicados para el ámbito territorial correspondiente.
Es un supuesto excepcional.
Y no debes confundirlo con una parcela que simplemente esté sin cultivar.
Que actualmente no exista cultivo no significa que el terreno no tenga una explotación potencial.
Y cuidado con las expectativas urbanísticas
Hay otro límite importante.
No puedes utilizar como renta potencial una expectativa derivada simplemente de edificabilidades o usos urbanísticos que todavía no se hayan materializado.
El artículo 36.2 del Texto Refundido prohíbe expresamente considerar esas expectativas en la valoración del suelo rural.
Es decir, una cosa es estudiar una explotación económicamente viable del terreno.
Otra muy distinta es incorporar al justiprecio la expectativa de una futura transformación urbanística.
No es lo mismo.
Paso 4. Calcula la renta de la explotación
Una vez determinada la explotación que debes considerar, tienes que calcular su renta anual.
El Reglamento parte de una fórmula bastante sencilla:
R = I − C
donde:
- R es la renta anual de la explotación;
- I son los ingresos anuales;
- C son los costes anuales.
Sencillo, ¿verdad?
Matemáticamente sí.
El problema empieza cuando tienes que justificar los ingresos y los costes.
Los ingresos
En una explotación agraria ordinaria, el cálculo suele partir de algo parecido a esto:
producción × precio = ingresos
Pero ninguno de esos dos datos debería aparecer en el informe porque sí.
Si utilizas una producción de 4.500 kg/ha, debes explicar de dónde sale.
Si utilizas un precio medio de 0,60 €/kg, también.
Lo mismo ocurre con las subvenciones.
El Reglamento permite considerar determinados ingresos y ayudas estables vinculados a los cultivos o aprovechamientos considerados, siempre dentro de las condiciones previstas legalmente.
No se trata, por tanto, de inflar la renta con cualquier ingreso que pueda aparecer ocasionalmente.
Se trata de reconstruir de forma razonable la renta anual de la explotación.
Los costes
Aquí suele haber todavía más discusión.
Semillas.
Fertilizantes.
Productos fitosanitarios.
Labores.
Maquinaria.
Mano de obra.
Energía.
Agua.
Amortizaciones.
Seguros.
Impuestos.
Costes indirectos.
Y todos ellos pueden variar mucho dependiendo de la explotación que estés estudiando.
No tiene los mismos costes un olivar tradicional en pendiente que un olivar intensivo mecanizable.
Tampoco un cultivo de cereal de secano que un regadío.
Por eso conviene evitar otro error bastante habitual:
utilizar una tabla genérica de costes sin comprobar si representa realmente la explotación que estás valorando.
¿De dónde debes obtener los datos?
Siempre que puedas, empieza por la propia explotación.
Contabilidad.
Facturas.
Producciones históricas.
Declaraciones.
Contratos.
Cuadernos de explotación.
Información técnica aportada por el propietario o por el titular de la explotación.
Eso es lo primero.
El artículo 9 del Reglamento indica que la renta debe determinarse a partir de la información técnica, económica y contable de la explotación actual o potencial.
Y cuando esa información no existe o no puede acreditarse suficientemente, da preferencia a estudios y publicaciones de las Administraciones Públicas competentes sobre rendimientos, precios, costes y demás variables técnico-económicas de la zona.
Aquí pueden resultar útiles, dependiendo del caso:
- estudios de costes de cultivo;
- estadísticas del Ministerio de Agricultura;
- información de las comunidades autónomas;
- observatorios de precios;
- ECREA;
- estadísticas de rendimientos;
- publicaciones sectoriales suficientemente contrastadas.
Pero recuerda algo.
La fuente no sustituye a tu razonamiento.
Que un dato esté publicado por una Administración no significa que sea automáticamente aplicable a tu finca.
Debes comprobar que sea razonablemente representativo del:
- cultivo;
- sistema de producción;
- ámbito territorial;
- y fecha de valoración.
El propio Reglamento exige justificar documentalmente las diferencias cuando la renta obtenida se aparte de forma sustancial de la rentabilidad media de explotaciones de la misma naturaleza.
Este punto es especialmente importante en un informe pericial.
Paso 5. Capitaliza la renta
Ya tienes la renta.
Ahora hay que transformarla en valor del terreno.
Para una renta constante a lo largo del tiempo, en un escenario de duración ilimitada, la expresión es conocida:
V = R / r
donde:
- V es el valor de capitalización;
- R es la renta anual;
- r es el tipo de capitalización.
El artículo 11 del Reglamento recoge esta expresión para el supuesto de renta constante.
Por ejemplo.
Supongamos una renta anual de:
600 €/ha
y un tipo de capitalización del:
3 %
Entonces:
V = 600 / 0,03 = 20.000 €/ha
Ya tenemos un valor de capitalización.
Pero no te acostumbres demasiado a esta fórmula.
No siempre es tan sencillo.
El Reglamento establece distintas reglas dependiendo de la naturaleza y evolución temporal de la renta.
No es lo mismo:
- una renta constante;
- una renta variable;
- una plantación con diferentes fases productivas;
- una explotación forestal;
- una explotación extractiva;
- o una actividad económica distinta de la estrictamente agraria.
Por eso el artículo 11 establece unos criterios generales y los artículos siguientes desarrollan distintos supuestos de capitalización.
Paso 6. Determina correctamente el tipo de capitalización
Y llegamos a otro punto importante.
¿Qué valor debes utilizar para r?
No puedes elegirlo libremente.
La disposición adicional séptima del Texto Refundido de la Ley de Suelo establece como tipo general de capitalización el valor promedio de los datos anuales publicados por el Banco de España sobre la rentabilidad de las Obligaciones del Estado a 30 años correspondientes a los tres años anteriores a la fecha de valoración.
Fíjate de nuevo en la importancia de la fecha.
Si cambia la fecha de valoración, puede cambiar el tipo.
Y si cambia el tipo, cambia el resultado.
A veces mucho.
Por tanto, evita reutilizar automáticamente el tipo de capitalización que aparecía en una valoración anterior.
Calcúlalo para la fecha que realmente corresponda.
¿Y los coeficientes correctores según el cultivo?
Aquí debes tener especial cuidado si utilizas hojas de cálculo antiguas.
El Reglamento de Valoraciones incluía originalmente un artículo 12.1.b) que establecía un tipo de capitalización corregido para las actividades agropecuarias y forestales.
Para ello utilizaba los coeficientes incluidos en su Anexo I.
Probablemente hayas trabajado con ellos alguna vez.
Pues bien:
el artículo 12.1.b) y el Anexo I fueron declarados nulos de pleno derecho.
La nulidad fue declarada por la Sentencia del Tribunal Supremo de 8 de junio de 2020 y consta actualmente en el propio texto consolidado del Reglamento.
Esto tiene una consecuencia práctica muy sencilla.
Si tienes una hoja de cálculo antigua que incorpora automáticamente aquellos coeficientes:
revísala.
No puedes seguir utilizando el antiguo Anexo I como si continuase vigente.
Sobre esta cuestión tenemos un artículo específico:
El Tribunal Supremo anula el artículo 12.1.b y el Anexo I del Reglamento de Valoraciones.
Paso 7. Aplica el factor de localización
Una vez obtenido el valor de capitalización todavía queda otra operación.
La localización.
El valor final del suelo debe tener en cuenta la ubicación concreta del terreno.
Para ello, el artículo 17 del Reglamento establece el denominado factor global de localización:
Vf = V × Fl
donde:
- Vf es el valor final del suelo;
- V es el valor de capitalización;
- Fl es el factor global de localización.
Ese factor se obtiene a partir de tres componentes:
- accesibilidad a núcleos de población;
- accesibilidad a centros de actividad económica;
- ubicación en entornos de singular valor ambiental o paisajístico.
La STC 141/2014 anuló el límite legal del doble. Aunque el artículo 17.2 del Reglamento conserva esa redacción, debe interpretarse teniendo en cuenta aquella sentencia y el artículo 36 vigente. Esta cuestión la explico en el artículo sobre el factor de localización.
Y cuando alguno de los factores no resulte aplicable, el Reglamento establece que tomará el valor 1.
No voy a repetir aquí cómo se calcula.
Ya lo hemos tratado en detalle en este artículo: Factor de localización en la valoración de suelo rural.
Pero sí quiero señalar una cosa.
No lo añadas simplemente porque la hoja de cálculo tenga una casilla para hacerlo.
Comprueba y justifica los factores que realmente concurren.
El artículo 36 de la Ley exige expresamente justificar la aplicación y ponderación de esos factores objetivos en el expediente de valoración.
Ya tenemos el valor del terreno. ¿Hemos terminado?
No necesariamente.
Imagina que después de todo el proceso anterior obtienes:
Valor final del terreno = 60.000 €
¿Ese es el justiprecio?
Puede que sí.
Pero también puede faltar bastante.
Piensa, por ejemplo, en una finca con:
- 300 olivos;
- una nave agrícola;
- una instalación de riego;
- un sondeo;
- una línea eléctrica interior;
- una ocupación temporal;
- una servidumbre;
- y una finca restante que pierde parte de su funcionalidad.
La capitalización de rentas del terreno no resuelve automáticamente todas esas partidas, cuando existan.
El artículo 36 establece expresamente que las construcciones e instalaciones que deban valorarse independientemente del suelo se tasarán por el método de coste de reposición, mientras que las plantaciones, sembrados, arrendamientos rústicos y otros derechos se someten a sus reglas específicas.
Además pueden existir daños o perjuicios directamente relacionados con la expropiación que deban ser objeto de valoración independiente.
Por eso una buena valoración empieza antes de las fórmulas.
Empieza preguntándote:
¿Qué me están expropiando y qué consecuencias produce realmente la expropiación sobre el resto de la finca?
Después podrás decidir cómo valorar cada partida.
¿Por qué no utilizamos el método de comparación?
Esta pregunta aparece muchas veces.
Si queremos saber cuánto vale una finca, parece lógico buscar ventas de fincas parecidas.
Y técnicamente el método de comparación sigue siendo perfectamente válido para muchas finalidades de valoración.
Pero estamos hablando de otra cosa.
Estamos hablando de determinar el valor legal del terreno rural a efectos expropiatorios.
Y ahí el sistema está establecido por la Ley.
El artículo 36 TRLSRU ordena valorar el terreno mediante capitalización de la renta real o potencial.
Es más.
El artículo 43.2 de la Ley de Expropiación Forzosa excluye expresamente, para los bienes inmuebles, el régimen estimativo de dicho artículo y remite al sistema previsto en la legislación que regula la valoración del suelo.
No siempre fue así.
La legislación anterior llegó a utilizar el método de comparación como criterio para valorar determinado suelo.
Pero el sistema actual es otro.
Esto no significa que los precios de mercado sean inútiles.
Al contrario.
Pueden servirte como elemento de contraste.
Si tu capitalización arroja un valor de 8.000 €/ha y todas las operaciones comparables de terrenos rurales sin expectativas urbanísticas se sitúan alrededor de 30.000 €/ha, probablemente convenga detenerse y preguntarse qué está ocurriendo.
Tal vez la renta esté mal calculada.
Tal vez los costes no sean representativos.
Tal vez haya alguna circunstancia que no hayas considerado.
O puede que el propio sistema legal produzca esa diferencia.
Pero una cosa es contrastar el resultado con el mercado y otra sustituir directamente el método establecido por la Ley.
Un esquema práctico para no perderte
Si tuviera que resumir el método en una sola tabla, utilizaría esta:
| Paso | Qué debes comprobar |
|---|---|
| 1 | Fecha legal de valoración |
| 2 | Situación básica de suelo rural |
| 3 | Características agronómicas y explotación existente |
| 4 | Renta real |
| 5 | Renta potencial |
| 6 | Ingresos y costes correctamente justificados |
| 7 | Elección de la renta superior |
| 8 | Sistema de capitalización aplicable |
| 9 | Tipo de capitalización correspondiente a la fecha |
| 10 | Factor de localización |
| 11 | Valor final del terreno |
| 12 | Otros bienes, derechos, daños o perjuicios que deban valorarse separadamente |
Como ves, la fórmula ocupa muy poco espacio.
El trabajo está en todo lo demás.
La fórmula es sencilla. Justificar los datos no tanto
Esta es probablemente la parte más importante de todo el artículo.
Puedes preparar una hoja de cálculo perfecta.
Con todas las fórmulas.
Todos los coeficientes.
Todos los decimales.
Pero si no puedes explicar de dónde sale el rendimiento de la explotación, el precio utilizado o cada uno de los costes considerados, tendrás un problema.
Sobre todo si estás preparando una hoja de aprecio o un informe que terminará siendo discutido ante un Jurado de Expropiación o ante un tribunal.
La propia Ley de Expropiación Forzosa exige que la valoración contenida en la hoja de aprecio sea motivada y permite que esté avalada por un perito.
Y motivar no significa llenar el informe de fórmulas.
Significa que otra persona pueda seguir tu razonamiento.
Que pueda comprobar los datos.
Que sepa por qué has elegido esa renta y no otra.
Y que pueda reproducir el cálculo.
Para mí, ese es uno de los principios básicos de cualquier informe de valoración.
Que sea comprobable.
En resumen
El método de valoración del terreno de una finca rústica en expropiación forzosa puede resumirse así:
renta real o potencial → capitalización → factor de localización → valor final del terreno.
Parece fácil.
Y conceptualmente lo es.
Pero cada uno de esos pasos necesita una justificación técnica.
Tendrás que decidir qué explotación debes analizar.
Determinar correctamente sus ingresos y costes.
Comprobar si existe una renta potencial superior.
Seleccionar el tipo de capitalización correspondiente.
Aplicar correctamente el factor de localización.
Y, finalmente, comprobar si el justiprecio debe incluir otros bienes, derechos o perjuicios además del terreno.
De todos esos pasos, uno de los que suele generar más discusión es precisamente el primero de los cálculos:
¿qué renta debes capitalizar?
Ese será el siguiente artículo que debes revisar:
Renta real y renta potencial en la valoración de suelo rural.
Porque si te equivocas al determinar la renta, todo lo que calcules después estará perfectamente calculado.
Pero estará mal.
Nota sobre los comentarios: Algunos comentarios de esta entrada fueron publicados hace varios años y se refieren a la normativa y jurisprudencia vigentes en aquel momento. Si utilizas alguna respuesta antigua para una valoración actual, comprueba siempre previamente el texto consolidado de las normas aplicables.


Deja una respuesta