
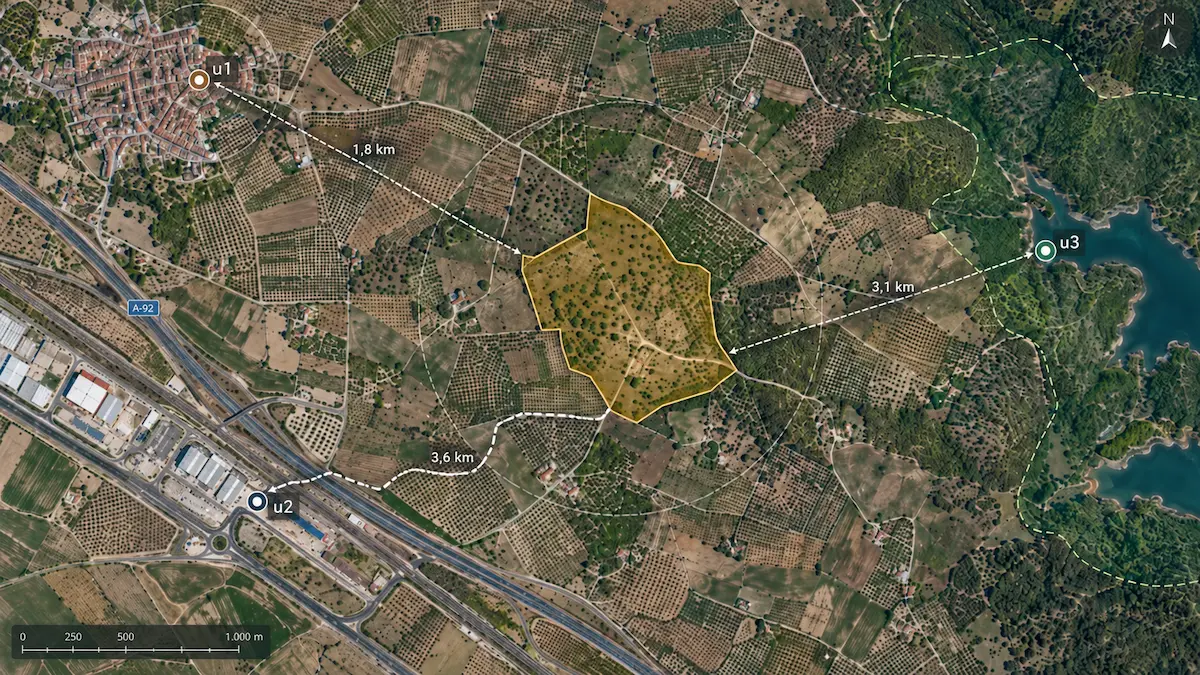
Escribí originalmente este artículo después de recibir, en pocos días, dos hojas de aprecio de la Administración —o de la beneficiaria— con una pauta prácticamente idéntica: se ignoraba por completo el factor de localización en la valoración de la finca rústica.
La cuestión sigue siendo plenamente vigente.
Cuando se valora suelo rural mediante capitalización de rentas, la localización concreta de la finca puede influir de forma significativa en el resultado.
Esto es así porque una explotación situada próxima a un núcleo importante de población, a determinadas infraestructuras de transporte o en un entorno de especial valor ambiental o paisajístico normalmente no tiene el mismo valor que otra explotación equivalente situada en una localización mucho menos favorable.
Precisamente para recoger esta circunstancia, la legislación de suelo contempla el denominado factor de localización.
Pero surge una cuestión importante:
¿Es obligatorio aplicar el factor de localización en todas las valoraciones de suelo rural?
La respuesta requiere distinguir entre tener en cuenta la localización y aplicar necesariamente un coeficiente superior a la unidad.
El factor de localización en la valoración del suelo rural
El artículo 36.1.a del texto refundido de la Ley de Suelo y Rehabilitación Urbana establece que los terrenos en situación de suelo rural se valorarán mediante la capitalización de la renta anual real o potencial de la explotación, utilizando la que resulte superior.
A continuación dispone que el valor obtenido:
podrá ser corregido al alza en función de factores objetivos de localización.
La propia Ley menciona como ejemplos:
- la accesibilidad a núcleos de población;
- la proximidad a centros de actividad económica;
- y la ubicación en entornos de singular valor ambiental o paisajístico.
Además, exige que la aplicación y ponderación del factor estén justificadas en el correspondiente expediente de valoración.
Esta última exigencia es especialmente importante desde el punto de vista de un informe pericial.
No basta con introducir un coeficiente en una hoja de cálculo: hay que explicar qué circunstancias concretas de la finca justifican su aplicación y cómo se ha calculado.
¿Es potestativo u obligatorio aplicar el factor de localización?
Esta cuestión ha quedado aclarada de forma bastante precisa por la Sentencia del Tribunal Supremo 602/2026, de 13 de mayo, rec. 138/2025, dictada precisamente para determinar si la corrección del valor de capitalización mediante el factor global de localización tiene carácter obligatorio o meramente potestativo en la valoración del suelo rural.
La duda tenía su origen en la diferente redacción de la Ley y del Reglamento. Mientras que el artículo 36.1.a del TRLSRU establece que el valor obtenido mediante capitalización «podrá ser corregido al alza» en función de factores objetivos de localización, el artículo 17.1 del Reglamento dispone que la valoración final del suelo «deberá tener en cuenta la localización espacial concreta del inmueble y aplicar, cuando corresponda, un factor global de corrección».
El Tribunal Supremo rechaza que esa utilización del término «deberá» en el Reglamento convierta la aplicación del factor de localización en automática, ya que si leemos el texto completo vemos que el Reglamento obliga a tener en cuenta la localización, pero a renglón seguido dice que hay que aplicar el factor global «cuando corresponda». Por tanto, no todo suelo rural debe recibir necesariamente una corrección al alza por localización.
Creo que esta doctrina fijada por el Tribunal Supremo es clara: el artículo 36.1.a TRLSRU no impone necesariamente que el suelo rural haya de valorarse aplicando el factor de localización. Por el contrario, la corrección procede cuando concurran en los terrenos condiciones particulares que justifiquen un incremento del valor, específicamente las relacionadas con esas condiciones particulares, que son tres:
- la accesibilidad a núcleos de población;
- la accesibilidad a centros de actividad económica;
- o la ubicación en entornos de singular valor ambiental o paisajístico.
Y añade una exigencia que, para mi, es fundamental desde el punto de vista del informe pericial: esas circunstancias deben quedar expresamente justificadas en el expediente de valoración.
Esta sentencia confirma, además, la doctrina que el propio Tribunal Supremo había establecido en la STS 1000/2017, de 6 de junio, ahora aplicada expresamente al artículo 36.1.a del TRLSRU de 2015.
¿Qué implica esto para el factor u₁?
La doctrina jurisprudencial establecida es especialmente relevante para el cálculo del factor u₁, correspondiente a la accesibilidad a núcleos de población.
No basta con comprobar que existen núcleos de población dentro de las distancias consideradas por la fórmula reglamentaria y aplicar mecánicamente el coeficiente resultante. La aplicación del factor de localización exige que concurran circunstancias particulares de accesibilidad que justifiquen realmente una corrección al alza del valor de capitalización, y esa justificación debe quedar reflejada en el expediente.
Dicho de otra forma, la fórmula permite cuantificar el factor cuando procede aplicarlo, pero no sustituye a la justificación previa de su procedencia.
La Sentencia 602/2026 no entra a redefinir la fórmula matemática de u₁, pero sí aclara el presupuesto jurídico para utilizarla: la corrección no es automática por el mero hecho de que puedan introducirse determinados datos de población y distancia en la fórmula reglamentaria. Debe existir una ventaja objetiva de localización suficientemente acreditada.
Por tanto, en un informe técnico yo distinguiría siempre dos operaciones:
- Justificar que la localización concreta de la finca presenta circunstancias objetivas que hacen procedente la corrección al alza.
- Una vez acreditada esa procedencia, calcular los factores reglamentarios correspondientes —u₁, u₂ y u₃— conforme al artículo 17 del Reglamento.
Esto también permite que un factor pueda en algunos casos adoptar el valor unidad. Analizar la localización es necesario; pero no lo es siempre obtener necesariamente una corrección superior a 1.
Los tres factores de localización
El artículo 17 del Reglamento construye el factor global de localización a partir de tres componentes:
FI = u₁ × u₂ × u₃
donde:
- u₁ representa la accesibilidad a núcleos de población;
- u₂ la accesibilidad a centros de actividad económica;
- u₃ la ubicación en entornos de singular valor ambiental o paisajístico.
Accesibilidad a núcleos de población: u₁
Este primer factor trata de recoger la influencia que tiene sobre el valor del suelo rural la proximidad a determinados núcleos de población.
El Reglamento utiliza para ello la población existente dentro de determinados radios y tiempos de desplazamiento.
Esta variable pretende introducir en la valoración algo que, desde el punto de vista económico, resulta bastante lógico: la posición territorial de una finca puede tener valor aunque ese valor no proceda directamente de su producción agraria.
No es lo mismo, desde el punto de vista de la valoración, manteniendo constantes las demás características, una finca situada en un territorio bien conectado y próximo a grandes núcleos de población que otra situada en un entorno mucho más aislado.
Proximidad a centros de actividad económica: u₂
El segundo factor está más relacionado con las características de la explotación concreta.
El Reglamento contempla la proximidad a:
- puertos;
- aeropuertos;
- estaciones de ferrocarril;
- áreas de intermodalidad;
- y grandes complejos urbanizados de uso terciario, productivo o comercial relacionados con la actividad de la explotación.
Al igual que en el caso anterior, lo relevante es justificar de qué manera esa proximidad representa una ventaja objetiva de localización para la explotación valorada.
Entornos de singular valor ambiental o paisajístico: u₃
El tercer componente contempla la ubicación del suelo rural en un entorno de especial valor ambiental o paisajístico.
Este factor requiere especial cuidado porque no basta con afirmar que la finca se encuentra en un lugar atractivo.
La aplicación debe estar apoyada en circunstancias objetivas y justificables.
Además, resulta especialmente importante no confundir valor ambiental o paisajístico con expectativas urbanísticas, porque estas últimas están expresamente excluidas de la valoración del suelo rural por el artículo 36.2 TRLSRU.
El antiguo límite máximo del doble ya no es aplicable
Este es el cambio más importante respecto de la versión original de este artículo.
Tanto la legislación de suelo entonces vigente como el artículo 17.2 del Reglamento establecieron inicialmente que el factor global de localización no podía producir una corrección superior al doble del valor de capitalización.
Sin embargo, la Sentencia del Tribunal Constitucional 141/2014, de 11 de septiembre, declaró inconstitucional y nulo el inciso:
«hasta un máximo del doble»
contenido en el entonces artículo 23.1.a del texto refundido de la Ley de Suelo.
El Tribunal Constitucional eliminó el límite fijo, ya que podía impedir que la indemnización guardase la necesaria relación con el valor real del bien en determinados supuestos.
Por eso, el artículo 36 del vigente TRLSRU ya no contiene ese límite máximo del doble. Se limita a disponer que el valor puede corregirse al alza mediante factores objetivos de localización debidamente justificados.
¿Y qué ocurre con el artículo 17.2 del Reglamento?
Aquí existe una anomalía normativa que conviene conocer.
El texto consolidado del artículo 17.2 del Reglamento continúa diciendo literalmente que el factor global de localización «no podrá ser superior a dos».
Sin embargo, este antiguo tope absoluto debe interpretarse teniendo en cuenta la declaración de inconstitucionalidad y la redacción actual del artículo 36 TRLSRU.
El factor de localización no sustituye a la capitalización
Otro aspecto importante es no confundir la función del factor de localización.
El valor del terreno se obtiene primero mediante capitalización de la renta real o potencial, según las reglas legales correspondientes.
Después puede aplicarse la corrección derivada de la localización:
Vf = V × FI
donde:
- Vf es el valor final del suelo;
- V es el valor obtenido mediante capitalización;
- FI es el factor global de localización.
Por tanto, el factor de localización no es un método alternativo de valoración ni permite sustituir la determinación de la renta por una aproximación al valor de mercado.
Su función es corregir el valor de capitalización para recoger determinadas ventajas objetivas derivadas de la posición territorial concreta de la finca.
¿Qué debería contener un informe técnico?
Cuando el factor de localización pueda resultar relevante, yo incluiría como mínimo:
- identificación de los núcleos de población considerados;
- población utilizada en los cálculos;
- distancias medidas y criterio de medición;
- tiempos de desplazamiento cuando resulten aplicables;
- infraestructuras o centros de actividad económica considerados;
- relación funcional entre esos centros y la explotación;
- circunstancias ambientales o paisajísticas utilizadas para calcular u₃;
- fuentes cartográficas y estadísticas;
- cálculo detallado de u₁, u₂ y u₃;
- cálculo del factor global;
- y justificación técnica de su aplicación.
El objetivo es que cualquier técnico que examine el informe pericial pueda reproducir el cálculo y comprobar la bondad de las fuentes utilizadas.
Conclusión
Hoy es posible responder de forma precisa a la cuestión sobre la obligatoriedad de la aplicación de los factores de localización en una valoración de finca rústica para expropiación forzosa:
es necesario analizar la localización concreta del inmueble y aplicar la corrección cuando concurran las circunstancias objetivas previstas en la normativa y su resultado lo justifique.
Eso significa que algunas valoraciones pueden arrojar un factor igual a la unidad.
En cualquier caso, siempre es necesario hacer un análisis de la localización, especialmente cuando la situación territorial de la finca presenta circunstancias que pueden influir de forma relevante en su valor.
Y desde la STC 141/2014 hay además una segunda cuestión que debe quedar clara: el antiguo límite máximo del doble fue declarado inconstitucional y no figura en el vigente artículo 36 TRLSRU, aunque continúe apareciendo literalmente en el artículo 17.2 del Reglamento.
En un informe pericial de valoración, por tanto, la incidencia de la localización debe ser analizada y, cuando proceda la corrección, el factor de localización debe ser calculado, documentado y justificado, evitando tanto su omisión automática como su aplicación mecánica.

Deja una respuesta