Etiqueta: Reglamento de Valoraciones

  • Renta real y renta potencial en la valoración de suelo rural

    Renta real y renta potencial en la valoración de suelo rural

    Una finca lleva años sin cultivar.

    En la parcela de al lado hay un olivar en producción. Un poco más lejos, una planta fotovoltaica.

    ¿Qué renta debes utilizar para valorar el terreno en una expropiación?

    ¿La del cultivo que ya no existe? ¿La del olivar vecino? ¿La que podría producir una instalación solar?

    La respuesta puede cambiar mucho el resultado.

    Pero hay que justificarla.

    Renta potencial no significa elegir la actividad que más dinero podría producir.

    Vamos a ver dónde está la diferencia.

    ¿Qué renta debes utilizar en una expropiación?

    Cuando valoras el terreno en situación de suelo rural, la regla general es capitalizar la renta anual real o potencial de la explotación, tomando la superior y atendiendo al estado del terreno en la fecha de valoración. Así lo establece el artículo 36 del Texto Refundido de la Ley de Suelo.

    Ya hemos explicado el proceso en la entrada sobre el método de valoración de una finca rústica en expropiación.

    Aquí vamos a detenernos en la decisión que viene antes de las fórmulas:

    ¿Qué aprovechamiento puedes considerar y con qué datos?

    La renta real no depende únicamente de las cuentas del agricultor

    La renta real corresponde a la explotación existente. Puede acreditarse directamente o calcularse mediante datos estadísticamente significativos de los cultivos y aprovechamientos implantados, conforme al artículo 8 del Reglamento de Valoraciones.

    Por tanto, que el propietario no tenga una contabilidad completa no te deja sin opciones.

    Pero tampoco te permite utilizar cualquier tabla.

    Antes de adoptar un rendimiento publicado, yo comprobaría si representa el cultivo, el sistema de producción y las condiciones de la finca.

    No pondría en la misma cuenta un olivar tradicional en pendiente y otro intensivo que permite mecanizar las labores.

    Y tendría cuidado con una campaña excepcionalmente mala.

    Puede ayudarte a entender la explotación. Convertirla, sin más, en la referencia de toda la valoración exige otra explicación.

    Lo mismo ocurre con una campaña extraordinariamente buena.

    ¿Qué es la renta potencial?

    Es la atribuible a los usos más probables y legalmente admisibles del terreno, utilizando medios técnicos normales. El artículo 8.2 del Reglamento exige referentes territoriales significativos o, en su defecto, estudio económico de viabilidad y acreditación de los títulos habilitantes necesarios.

    Dicho de una manera más práctica:

    La alternativa tiene que sostenerse cuando bajas del papel a la finca.

    ¿Cabe ese cultivo en ese suelo?

    ¿Puede trabajarse con esos accesos y esa pendiente?

    ¿Son razonables los rendimientos que has previsto?

    ¿Has comprobado las autorizaciones que necesita?

    La actividad de una finca vecina puede darte una pista.

    La conclusión sobre tu parcela necesita su propia justificación.

    ¿Cuándo empieza a convertirse en una renta «virtual»?

    Uso aquí esa expresión para señalar una renta construida sobre condiciones que damos por supuestas sin haberlas acreditado.

    Imagina que el cálculo funciona porque hemos supuesto agua suficiente, transformación barata, producción plena desde el principio y todos los permisos resueltos.

    La hoja de cálculo puede estar impecable.

    Pero cada uno de esos supuestos necesita respaldo.

    El problema no está en estudiar una alternativa. Está en darla por demostrada.

    No es una tercera categoría de renta que debas calcular. Es una advertencia sobre cómo estás construyendo la valoración.

    Tres situaciones que ayudan a entenderlo

    Estos ejemplos te pueden servir para plantear las comprobaciones. La respuesta concreta dependerá de cada finca.

    Una parcela que ha dejado de cultivarse

    Que actualmente no tenga cultivo no significa que carezca de aprovechamiento potencial.

    Yo empezaría por comprobar por qué se abandonó y qué posibilidades conserva.

    El cultivo anterior aporta información. También las explotaciones del entorno.

    Pero tampoco se resuelve la cuestión diciendo: «Aquí siempre ha habido viña» o «En este municipio todo es olivar».

    Miraría la parcela.

    Puede haber diferencias de suelo, tamaño, acceso o pendiente que cambien completamente el planteamiento.

    Un secano rodeado de regadíos

    Ver riego en las parcelas colindantes invita a estudiar esa posibilidad.

    Antes de incorporarla a la valoración, comprobaría de dónde sale el agua, qué derecho ampara su uso y qué transformación necesita esta finca.

    Un sondeo dibujado en un plano no responde a esas preguntas.

    Y la inversión tampoco desaparece porque la actividad sea potencial.

    Si planteas una nueva plantación, el cálculo debe recoger los costes de implantación y la evolución de sus rentas; no partir directamente de una explotación en plena producción. Los artículos 9 y 13 del Reglamento proporcionan el marco para ese cálculo.

    Un terreno junto a una planta fotovoltaica

    Aquí resulta especialmente fácil confundir una oportunidad con una actividad acreditada.

    Que exista una planta al lado merece atención.

    Yo pediría documentación sobre la posibilidad concreta de desarrollar esa actividad en el terreno valorado: autorizaciones, conexión, inversiones y condiciones económicas.

    Tampoco trasladaría automáticamente al cálculo una cifra ofrecida por un promotor por el alquiler de la finca.

    Primero hay que entender qué remunera, bajo qué condiciones y si resulta aplicable al caso.

    La proximidad, por sí sola, deja demasiadas preguntas abiertas.

    ¿Pueden coincidir la renta real y la potencial?

    Sí.

    El aprovechamiento existente puede representar también el uso potencial que resulte justificado.

    No hace falta inventar un cultivo distinto para que las dos rentas tengan nombres diferentes.

    Lo que sí conviene es explicar por qué mantienes ese aprovechamiento y comprobar si sus rendimientos y costes son representativos.

    Y otra precisión: una explotación con malos resultados no equivale automáticamente a un terreno de imposible explotación. El supuesto del artículo 16 del Reglamento exige que las características naturales del suelo impidan también una explotación potencial.

    Una renta defendible empieza antes de abrir la hoja de cálculo

    Para mí, una buena valoración debe permitir seguir el razonamiento.

    Qué aprovechamiento has considerado.

    Por qué resulta adecuado.

    De dónde salen los datos.

    Qué inversiones requiere.

    Y qué documentación respalda las condiciones que has dado por ciertas.

    No necesitas llenar el informe de páginas para demostrarlo.

    Necesitas que las decisiones importantes se puedan comprobar.

    Elegir bien la renta puede ser más decisivo que afinar los decimales del cálculo.

    Si necesitas una valoración o estás preparando una hoja de aprecio y quieres contrastar el aprovechamiento considerado, puedes contactar conmigo.

    También podemos estudiar una colaboración si eres abogado o técnico y necesitas apoyo pericial en un expediente.

    Nota sobre los comentarios: Algunos comentarios de esta entrada son anteriores a esta actualización y se refieren al contexto normativo de entonces. Comprueba las normas aplicables a la fecha de valoración antes de utilizar una respuesta antigua.
  • Cómo valorar construcciones agrarias para expropiación forzosa

    construcciones agrarias

    Construcciones agrarias: ¿Se pueden valorar… o no?.

    Pues si. Esta es la primera pregunta que debes hacerte antes de empezar a trabajar.

    Antes de decidir cómo vas a valorar una construcción agraria que está afectada por una expropiación forzosa, en primer lugar, debes tener claro si se puede valorar de forma independiente a la explotación de la que forma parte…. o no.

    Te voy a comentar algunas cuestiones en relación con este asunto importante en muchos expedientes de expropiación forzosa:

    • Cuándo se deben valorar las construcciones agrarias de forma independiente a la explotación
    • La forma establecida de valoración por la legislación.

    Voy a exponerte el caso de un aprisco en una explotación ganadera afectado por una expropiación forzosa. Para poder ser valorado de forma independiente, debe cumplir los siguientes condicionantes, de acuerdo con el artículo 6.4 del Reglamento:

    1. que se ajusten a la legalidad al tiempo de la valoración.
    2. sean compatibles con el uso o rendimiento considerado en la valoración del suelo
    3. no hayan sido tenidos en cuenta en dicha valoración por su carácter de mejoras permanentes.

    El punto primero es muy importante, puesto que si no demuestras la legalidad de la construcción, no es posible que sea valorada. Hay que ser muy cuidadoso en este punto: hace poco tuve que hacer y presentar a aprobación un plan de actuación urbanístico para poder legalizar un aprisco como el que te estoy comentando.

    Sin embargo, el tercer punto hace que no sea posible la valoración independiente de un construcción agraria para aprisco, desde el momento en que es imprescindible para la obtención de las rentas de la explotación ganadera. Esto no quiere decir que quede en «vacío» su indemnización, sino que su valor estará en función de la inversión y las amortizaciones correspondientes que se hayan asignado en la explotación. Es este caso se consideran entonces que son la construcción agraria es una «mejora permanente» de los terrenos.

    En el caso contrario, el de una construcción agraria que no participe en las rentas de la explotación, porque, por ejemplo, es un lugar de ocio y recreo para su propietario, tendremos que, (en este caso si), seguir lo que dice en el apartado b) del artículo 23 del Texto Refundido de la Ley del Suelo, sobre cómo valorar construcciones agrarias para expropiación forzosa, así como otras edificaciones e instalaciones:

    «Las edificaciones, construcciones e instalaciones, cuando deban valorarse con independencia del suelo, se tasarán por el método de coste de reposición según su estado y antigüedad en el momento al que deba entenderse referida la valoración.»

    Esa norma es desarrollado en el artículo 18 del Reglamento de Valoraciones de la Ley del Suelo, aprobado por el Real Decreto 1492/2011 de 24 de Octubre, en el que, de forma resumida, se establece una fórmula para la valoración, en la que se modifica el valor de sustitución del construcción agraria en función de un «coeficiente corrector por antigüedad y estado de conservación«.

    El Anexo II del citado Reglamento te ilustra pormenorizadamente el coeficiente que tienes que aplicar a cada construcción en función del porcentaje de vida útil transcurrido.

    Aun más, en su afán reglamentario, la  norma nos indica en el Anexo III cuál debe ser la vida útil de una edificación o construcción.

    Por último, te planteo un caso distinto: por ejemplo, una bodega en activo, en suelo rústico, que está afectada por una expropiación forzosa, en la cual habrá que seguir lo estipulado en el artículo 15 del Reglamento de Valoraciones de la Ley del Suelo: «Capitalización de la renta real o potencial en las explotaciones comerciales, industriales y de servicios en suelo rural«. ¿Y si la bodega forma parte de la explotación agraria a la que pertenece el suelo, y sea, pongamos el caso, el medio de elaboración y transformación de la producción propia de uva?…. pues en ese caso, mi opinión es que tendrás que analizar el caso en concreto, y luego decidir movivadamente según tu punto de vista…

    Un último apunte: El Tribunal Supremo ya ha admitido demérito de fincas por pérdida de un entorno de paz y tranquilidad, en alguna de sus sentencias, lo que yo considero que es totalmente aplicable en muchos casos en los que se produce un demérito de una vivienda por la cercanía de una carretera, puente, vía férrea, o similar.

    En conclusión:

    • Determinar antes de nada la legalidad de la construcción agraria… y las pruebas que puedes aportar para justificarla.
    • Decidir si puedes valorar la construcción agraria de forma independiente, o forma parte de las «mejoras» de la explotación, al contribuir de forma directa a la obtención de la renta a partir de la cual de obtiene el valor del suelo. En caso de valoración independiente, aplicar el Reglamento y sus Anexos
    • Si las rentas obtenidas son independientes de la explotación, considera si cabe aplicar el artículo 15 del Reglamento de Valoraciones de la Ley del Suelo.


    Pues hasta aquí el artículo de hoy… ahora te toca a tí. ¿Has tenido algún caso complejo de valoración de una construcción agraria?.

    Ya sabes que puedes dejar tu comentario más abajo…

    Un saludo, y hasta el próximo artículo…


    –

    Fotografía: © Francisco Javier Almagro Espejo

  • Cómo justificar los costes de cultivo en una valoración rural

    Cómo justificar los costes de cultivo en una valoración rural

    Actualizado el 5 de octubre de 2026

    En una valoración rural, justificar los costes de cultivo suele ser una de las tareas más laboriosas y complejas del Informe.

    Puedes tener bien elegido el cultivo, una producción razonable y un precio de venta contrastado.

    Pero llegas a los costes y aparece una cifra por hectárea.

    ¿De dónde sale?

    ¿Qué incluye?

    ¿Se corresponde con la explotación que estás valorando?

    Una cifra razonable necesita una explicación que permita comprobarla.

    Porque un coste mal elegido altera la renta. Y, al capitalizar esa renta, el error se traslada al valor del terreno.

    ¿De dónde deben salir los costes de cultivo?

    El punto de partida básico es la información de la explotación.

    Facturas, contratos de labores, registros de tratamientos, consumos de agua o datos contables pueden ayudarte a reconstruir los costes. Tendrás que comprobar a qué actividad y periodo corresponden.

    El artículo 9 del Reglamento de Valoraciones parte de la información acreditada por el propietario o titular de la explotación.

    En su defecto, da preferencia a los estudios y publicaciones de las Administraciones públicas sobre rendimientos, precios, costes y otras variables de la zona.

    Esto ofrece una salida cuando la documentación es insuficiente.

    Pero utilizar una fuente pública también exige justificar por qué sirve para esa finca en concreto.

    ¿Representa esa tabla los costes de tu finca?

    Imagina que encuentras un estudio con los costes de un cultivo de cereal.

    Puede ser una referencia útil. Ahora bien, antes de trasladar sus cifras al informe, conviene comprobar:

    • La zona a la que corresponden.
    • El año de los datos.
    • Si describen secano o regadío.
    • Los rendimientos y el sistema de producción.
    • Las partidas incluidas y la unidad en que se expresan.

    La diferencia puede estar en algo tan sencillo como contratar las labores a terceros o utilizar maquinaria propia.

    También importa si estás calculando una renta real o una potencial. Los costes deben corresponder a la explotación que has considerado en cada caso, como expliqué en la entrada sobre renta real y renta potencial.

    El nombre del cultivo, por sí solo, no acredita que dos explotaciones sean comparables.

    Qué puede aportar ECREA

    Desde mi punto de vista, una fuente que merece la pena consultar es ECREA, del Ministerio de Agricultura, Pesca y Alimentación.

    Estos estudios de costes y rentas se elaboran a partir de la Red Contable Agraria Nacional y ofrecen información económica sobre actividades agrarias en distintas comunidades autónomas.

    Pueden ayudarte a identificar partidas, contrastar importes y situar los resultados de tu cálculo.

    En la entrada sobre ECREA 2.0 expliqué el interés de esta herramienta. Para consultar los informes y recursos disponibles, debes utilizar el portal del Ministerio.

    Antes de adoptar una cifra, mi recomendación es que leas antes la metodología. Es ahí donde puedes comprobar qué representa y cómo se ha obtenido.

    Otras fuentes públicas que conviene consultar

    ECREA no es la única referencia disponible.

    En Andalucía puedes consultar los indicadores técnico-económicos de las explotaciones agrarias publicados por la Junta. Estas tablas ofrecen márgenes y necesidades de mano de obra por orientación productiva y ámbito territorial, y se utilizan en la tramitación de ayudas agrarias. Su empleo como referencia en una valoración expropiatoria aparece en alguna sentencia del TSJ de Andalucía. Por eso, antes de trasladar una cifra a tu informe, comprueba qué incluye y si representa la finca y la fecha de valoración.

    También existen estudios autonómicos de costes y resultados. Los de Navarra, la red contable de Cataluña o los estudios regionales reunidos por el MAPA pueden aportar datos más próximos a la explotación que estás valorando.

    Otra fuente en la que también puedes apoyarte para establecer los rendimientos es ESYRCE, la Encuesta sobre Superficies y Rendimientos de Cultivos del MAPA, Sus estimaciones se obtienen a partir de aforos de campo y tiene la ventaja de que se apoya en un gran número de muestras.

    Cuando hay datos representativos del cultivo y de la zona, junto con referencias de precios y costes compatibles, pueden servir de base para estimar la renta. El precio suele ser más fácil de contrastar. La dificultad está muchas veces en justificar los costes necesarios para obtener esa producción. Ahí es donde el criterio del perito resulta decisivo: que los datos elegidos describan una misma realidad productiva.

    La mejor fuente es la que permite justificar mejor los datos de esa explotación.

    Tres errores que conviene evitar

    Tomar el resultado final de una tabla como renta de valoración

    En un estudio económico puedes encontrar margen bruto, margen neto, renta disponible o beneficio.

    Esos indicadores responden a definiciones distintas. No puedes dar por hecho que cualquiera de ellos coincide con la renta que debes capitalizar.

    Para utilizar sus datos, tendrás que comprobar qué ingresos y costes incorpora cada resultado y cómo encajan con las reglas de valoración.

    La fuente puede ser adecuada. La cifra elegida dentro de esa fuente puede no serlo.

    Contar dos veces la misma labor

    Supongamos que utilizas una tarifa por hectárea para una labor contratada.

    Si esa tarifa ya incluye tractor, combustible y operario, añadir después esos mismos conceptos duplica costes.

    Algo parecido puede ocurrir al combinar una tabla de costes con un cálculo propio de maquinaria.

    Por eso conviene saber qué incluye cada partida antes de sumar.

    Mezclar los costes de una explotación con los rendimientos de otra

    Si planteas una producción que exige determinadas labores, fertilización o riego, tendrás que considerar los costes necesarios para obtenerla.

    No resulta coherente tomar un rendimiento elevado de un sistema intensivo y combinarlo con los costes de otro sistema menos exigente.

    La producción y los costes deben responder a una misma hipótesis de explotación.

    ¿Puedes adaptar los datos publicados?

    Sí, cuando existen razones para hacerlo.

    Puede haber diferencias en las necesidades de riego, la mecanización o el número de labores. Lo importante es identificar la diferencia, aportar una base para cuantificarla y explicar el ajuste.

    El artículo 9.2 del Reglamento exige justificar documentalmente una desviación sustancial respecto de la rentabilidad media de explotaciones de la misma naturaleza.

    Por tanto, adaptar los datos exige dejar un recorrido claro: referencia de partida, circunstancia de la finca y efecto sobre el cálculo.

    Un ajuste bien explicado permite entender la valoración y discutirla sobre una base concreta.

    El trabajo del perito está en justificar las decisiones

    Para mí, un buen informe permite seguir el camino desde la fuente hasta el resultado.

    Qué datos se han utilizado.

    Por qué representan la explotación.

    Qué se ha ajustado y con qué fundamento.

    Así puedes comprobar la renta antes de aplicar el método de valoración del suelo rural.

    Justificar los costes de cultivo es una parte esencial de ese trabajo. Una revisión puede detectar partidas duplicadas, referencias poco comparables o hipótesis que no encajan entre sí.

    Si necesitas preparar o revisar una valoración de una finca rústica afectada por una expropiación, puedes contactar conmigo.

    Y si eres abogado o técnico y buscas apoyo para fundamentar los costes y la renta de un expediente, podemos estudiar formas de colaboración.


    Esta entrada ha sido revisada y actualizada. Algunos comentarios se refieren a versiones anteriores del texto y a las fuentes disponibles en la fecha en que se escribieron.

  • Justiprecio por expropiación forzosa de plantaciones: método de valoración

    justiprecio por expropiación forzosa de plantaciones¿Tienes dudas en el método que debes utilizar para la valoración del justiprecio por expropiación forzosa de plantaciones (olivos, naranjos, alcornoques, aguacates, etc…)?


    ¿Sabes si debes valorar el suelo y vuelo de forma diferenciada en el justiprecio por expropiación forzosa de plantaciones?


    En este artículo voy a tratar sobre qué método utilizar para obtención de la valoración del justiprecio por expropiación forzosa de plantaciones.

    Debes saber que no existe diferencia en el método de valoración de fincas rústicas para expropiación forzosa de plantaciones y otras cultivadas, por ejemplo de cereal. De acuerdo con el artículo 23 del Texto Refundido de la Ley del Suelo, todas las fincas es situación de suelo rústico deben ser valoradas por el método de capitalización de rentas.

    Esto quiere decir, que tanto una finca de labor de secano, como otra dedicada al cultivo de naranjo de regadío, se valorarán para expropiación forzosa de la misma forma, mediante la capitalización de las rentas de la explotación.

    El resultado obtenido por la aplicación de este método, por lo tanto, es el valor de expropiación de la finca (no olvidar aplicar los correspondientes factor de localización), en el que estará incluido tanto el valor del suelo como el valor de las “mejoras”, que en este caso serían la plantación de naranjos de regadío.

    Es muy importante que recuerdes que el Reglamento de Valoraciones de la Ley del Suelo ha introducido una diferenciación en función del aprovechamiento de cada finca, estableciendo un coeficiente corrector de la tasa de capitalización, aplicable según el tipo de cultivo de la finca rústica.

    • Coeficiente correcto de labor de secano, 0,49
    • Coeficiente corrector de plantación de frutales cítricos, 0,61

    Esto quiere decir, entre otras cosas, que la indemnización correspondiente a los árboles ya se encuentra incluida en la valoración obtenida en el método de capitalización de rentas.


    ¿Existe alguna excepción?

    Desde mi punto de vista, existen excepciones en el método general establecido para obtener el justiprecio por expropiación forzosa de plantaciones.

    Es el caso de aquellos árboles que no se hayan incluido en el cálculo realizado del método de capitalización, ya que no participan en la obtención de la renta de la explotación agraria.

    Es decir, que si en una explotación de naranjos de regadío, tengo, por ejemplo, diez olivos para mi uso y disfrute particular, estos diez olivos si que deben ser valorados de forma independiente.

    Asimismo, si en una finca rústica cuentas con plantas cuya función es ornamental o estética, ya sean productivos o no, puedes valorarlos de forma independiente, por ejemplo utilizando el método establecido por la Norma Granada.

    Entonces, ¿cuándo puedo utilizar el método del suelo más el vuelo para calcular la valoración de una finca cuyo aprovechamientos es una plantación?

    En todos aquellos en los que se trate de establecer el valor económico del bien, diferenciado de las mejoras realizadas. Esto es así porque el tratamiento contable del suelo, es completamente diferente a la forma de contabilizar las mejoras e infraestructuras, como pueden ser las plantaciones.

    ¿Has tenido que valorar últimamente una finca rústica cuyo aprovechamiento es una plantación?. Te animo a que lo comentes más abajo.


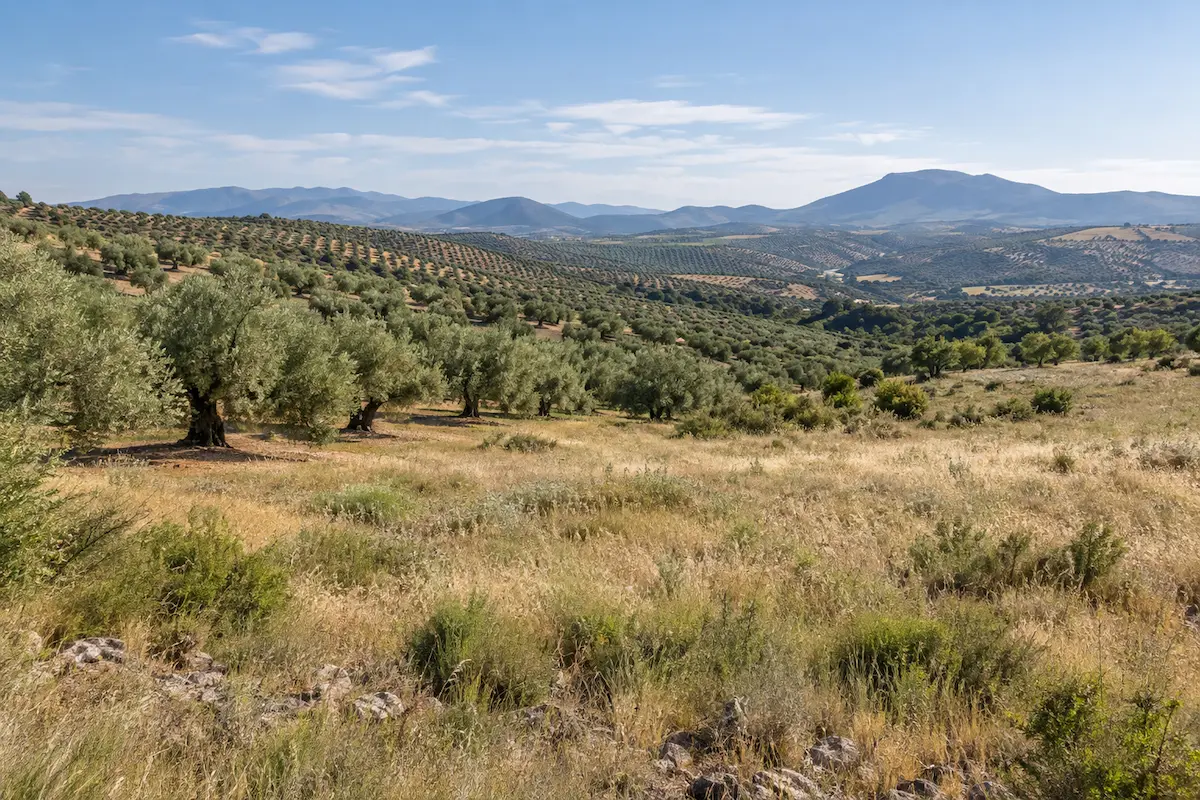
    Fotografía: plantación de olivar con encinas dispersas. Autor: Francisco Javier Almagro Espejo. Todos los derechos reservados

  • Factor de localización en la valoración de suelo rural: cuándo debe aplicarse

    Factor de localización en la valoración de suelo rural: cuándo debe aplicarse

    Escribí originalmente este artículo después de recibir, en pocos días, dos hojas de aprecio de la Administración —o de la beneficiaria— con una pauta prácticamente idéntica: se ignoraba por completo el factor de localización en la valoración de la finca rústica.

    La cuestión sigue siendo plenamente vigente.

    Cuando se valora suelo rural mediante capitalización de rentas, la localización concreta de la finca puede influir de forma significativa en el resultado.

    Esto es así porque una explotación situada próxima a un núcleo importante de población, a determinadas infraestructuras de transporte o en un entorno de especial valor ambiental o paisajístico normalmente no tiene el mismo valor que otra explotación equivalente situada en una localización mucho menos favorable.

    Precisamente para recoger esta circunstancia, la legislación de suelo contempla el denominado factor de localización.

    Pero surge una cuestión importante:

    ¿Es obligatorio aplicar el factor de localización en todas las valoraciones de suelo rural?

    La respuesta requiere distinguir entre tener en cuenta la localización y aplicar necesariamente un coeficiente superior a la unidad.

    El factor de localización en la valoración del suelo rural

    El artículo 36.1.a del texto refundido de la Ley de Suelo y Rehabilitación Urbana establece que los terrenos en situación de suelo rural se valorarán mediante la capitalización de la renta anual real o potencial de la explotación, utilizando la que resulte superior.

    A continuación dispone que el valor obtenido:

    podrá ser corregido al alza en función de factores objetivos de localización.

    La propia Ley menciona como ejemplos:

    • la accesibilidad a núcleos de población;
    • la proximidad a centros de actividad económica;
    • y la ubicación en entornos de singular valor ambiental o paisajístico.

    Además, exige que la aplicación y ponderación del factor estén justificadas en el correspondiente expediente de valoración. 

    Esta última exigencia es especialmente importante desde el punto de vista de un informe pericial.

    No basta con introducir un coeficiente en una hoja de cálculo: hay que explicar qué circunstancias concretas de la finca justifican su aplicación y cómo se ha calculado.

    ¿Es potestativo u obligatorio aplicar el factor de localización?

    Esta cuestión ha quedado aclarada de forma bastante precisa por la Sentencia del Tribunal Supremo 602/2026, de 13 de mayo, rec. 138/2025, dictada precisamente para determinar si la corrección del valor de capitalización mediante el factor global de localización tiene carácter obligatorio o meramente potestativo en la valoración del suelo rural. 

    La duda tenía su origen en la diferente redacción de la Ley y del Reglamento. Mientras que el artículo 36.1.a del TRLSRU establece que el valor obtenido mediante capitalización «podrá ser corregido al alza» en función de factores objetivos de localización, el artículo 17.1 del Reglamento dispone que la valoración final del suelo «deberá tener en cuenta la localización espacial concreta del inmueble y aplicar, cuando corresponda, un factor global de corrección».

    El Tribunal Supremo rechaza que esa utilización del término «deberá» en el Reglamento convierta la aplicación del factor de localización en automática, ya que si leemos el texto completo vemos que el Reglamento obliga a tener en cuenta la localización, pero a renglón seguido dice que hay que aplicar el factor global «cuando corresponda». Por tanto, no todo suelo rural debe recibir necesariamente una corrección al alza por localización. 

    Creo que esta doctrina fijada por el Tribunal Supremo es clara: el artículo 36.1.a TRLSRU no impone necesariamente que el suelo rural haya de valorarse aplicando el factor de localización. Por el contrario, la corrección procede cuando concurran en los terrenos condiciones particulares que justifiquen un incremento del valor, específicamente las relacionadas con esas condiciones particulares, que son tres:

    • la accesibilidad a núcleos de población;
    • la accesibilidad a centros de actividad económica;
    • o la ubicación en entornos de singular valor ambiental o paisajístico.

    Y añade una exigencia que, para mi, es fundamental desde el punto de vista del informe pericial: esas circunstancias deben quedar expresamente justificadas en el expediente de valoración. 

    Esta sentencia confirma, además, la doctrina que el propio Tribunal Supremo había establecido en la STS 1000/2017, de 6 de junio, ahora aplicada expresamente al artículo 36.1.a del TRLSRU de 2015. 

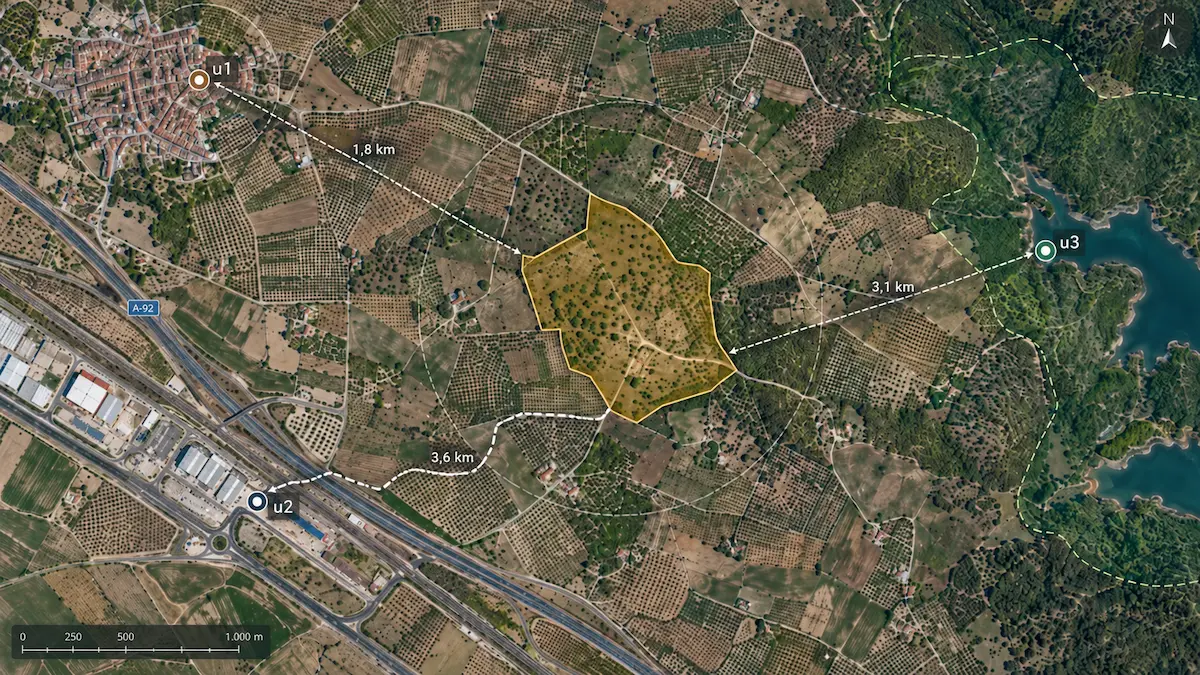
    ¿Qué implica esto para el factor u₁?

    La doctrina jurisprudencial establecida es especialmente relevante para el cálculo del factor u₁, correspondiente a la accesibilidad a núcleos de población.

    No basta con comprobar que existen núcleos de población dentro de las distancias consideradas por la fórmula reglamentaria y aplicar mecánicamente el coeficiente resultante. La aplicación del factor de localización exige que concurran circunstancias particulares de accesibilidad que justifiquen realmente una corrección al alza del valor de capitalización, y esa justificación debe quedar reflejada en el expediente.

    Dicho de otra forma, la fórmula permite cuantificar el factor cuando procede aplicarlo, pero no sustituye a la justificación previa de su procedencia.

    La Sentencia 602/2026 no entra a redefinir la fórmula matemática de u₁, pero sí aclara el presupuesto jurídico para utilizarla: la corrección no es automática por el mero hecho de que puedan introducirse determinados datos de población y distancia en la fórmula reglamentaria. Debe existir una ventaja objetiva de localización suficientemente acreditada.

    Por tanto, en un informe técnico yo distinguiría siempre dos operaciones:

    1. Justificar que la localización concreta de la finca presenta circunstancias objetivas que hacen procedente la corrección al alza.
    2. Una vez acreditada esa procedencia, calcular los factores reglamentarios correspondientes —u₁, u₂ y u₃— conforme al artículo 17 del Reglamento.

    Esto también permite que un factor pueda en algunos casos adoptar el valor unidad. Analizar la localización es necesario; pero no lo es siempre obtener necesariamente una corrección superior a 1.

    Los tres factores de localización

    El artículo 17 del Reglamento construye el factor global de localización a partir de tres componentes:

    FI = u₁ × u₂ × u₃

    donde:

    • u₁ representa la accesibilidad a núcleos de población;
    • u₂ la accesibilidad a centros de actividad económica;
    • u₃ la ubicación en entornos de singular valor ambiental o paisajístico. 

    Accesibilidad a núcleos de población: u₁

    Este primer factor trata de recoger la influencia que tiene sobre el valor del suelo rural la proximidad a determinados núcleos de población.

    El Reglamento utiliza para ello la población existente dentro de determinados radios y tiempos de desplazamiento.

    Esta variable pretende introducir en la valoración algo que, desde el punto de vista económico, resulta bastante lógico: la posición territorial de una finca puede tener valor aunque ese valor no proceda directamente de su producción agraria.

    No es lo mismo, desde el punto de vista de la valoración, manteniendo constantes las demás características, una finca situada en un territorio bien conectado y próximo a grandes núcleos de población que otra situada en un entorno mucho más aislado.

    Proximidad a centros de actividad económica: u₂

    El segundo factor está más relacionado con las características de la explotación concreta.

    El Reglamento contempla la proximidad a:

    • puertos;
    • aeropuertos;
    • estaciones de ferrocarril;
    • áreas de intermodalidad;
    • y grandes complejos urbanizados de uso terciario, productivo o comercial relacionados con la actividad de la explotación.

    Al igual que en el caso anterior, lo relevante es justificar de qué manera esa proximidad representa una ventaja objetiva de localización para la explotación valorada.

    Entornos de singular valor ambiental o paisajístico: u₃

    El tercer componente contempla la ubicación del suelo rural en un entorno de especial valor ambiental o paisajístico.

    Este factor requiere especial cuidado porque no basta con afirmar que la finca se encuentra en un lugar atractivo.

    La aplicación debe estar apoyada en circunstancias objetivas y justificables.

    Además, resulta especialmente importante no confundir valor ambiental o paisajístico con expectativas urbanísticas, porque estas últimas están expresamente excluidas de la valoración del suelo rural por el artículo 36.2 TRLSRU. 

    El antiguo límite máximo del doble ya no es aplicable

    Este es el cambio más importante respecto de la versión original de este artículo.

    Tanto la legislación de suelo entonces vigente como el artículo 17.2 del Reglamento establecieron inicialmente que el factor global de localización no podía producir una corrección superior al doble del valor de capitalización.

    Sin embargo, la Sentencia del Tribunal Constitucional 141/2014, de 11 de septiembre, declaró inconstitucional y nulo el inciso:

    «hasta un máximo del doble»

    contenido en el entonces artículo 23.1.a del texto refundido de la Ley de Suelo.

    El Tribunal Constitucional eliminó el límite fijo, ya que podía impedir que la indemnización guardase la necesaria relación con el valor real del bien en determinados supuestos. 

    Por eso, el artículo 36 del vigente TRLSRU ya no contiene ese límite máximo del doble. Se limita a disponer que el valor puede corregirse al alza mediante factores objetivos de localización debidamente justificados. 

    ¿Y qué ocurre con el artículo 17.2 del Reglamento?

    Aquí existe una anomalía normativa que conviene conocer.

    El texto consolidado del artículo 17.2 del Reglamento continúa diciendo literalmente que el factor global de localización «no podrá ser superior a dos».

    Sin embargo, este antiguo tope absoluto debe interpretarse teniendo en cuenta la declaración de inconstitucionalidad y la redacción actual del artículo 36 TRLSRU.

    El factor de localización no sustituye a la capitalización

    Otro aspecto importante es no confundir la función del factor de localización.

    El valor del terreno se obtiene primero mediante capitalización de la renta real o potencial, según las reglas legales correspondientes.

    Después puede aplicarse la corrección derivada de la localización:

    Vf = V × FI

    donde:

    • Vf es el valor final del suelo;
    • V es el valor obtenido mediante capitalización;
    • FI es el factor global de localización. 

    Por tanto, el factor de localización no es un método alternativo de valoración ni permite sustituir la determinación de la renta por una aproximación al valor de mercado.

    Su función es corregir el valor de capitalización para recoger determinadas ventajas objetivas derivadas de la posición territorial concreta de la finca.

    ¿Qué debería contener un informe técnico?

    Cuando el factor de localización pueda resultar relevante, yo incluiría como mínimo:

    • identificación de los núcleos de población considerados;
    • población utilizada en los cálculos;
    • distancias medidas y criterio de medición;
    • tiempos de desplazamiento cuando resulten aplicables;
    • infraestructuras o centros de actividad económica considerados;
    • relación funcional entre esos centros y la explotación;
    • circunstancias ambientales o paisajísticas utilizadas para calcular u₃;
    • fuentes cartográficas y estadísticas;
    • cálculo detallado de u₁, u₂ y u₃;
    • cálculo del factor global;
    • y justificación técnica de su aplicación.

    El objetivo es que cualquier técnico que examine el informe pericial pueda reproducir el cálculo y comprobar la bondad de las fuentes utilizadas.

    Conclusión

    Hoy es posible responder de forma precisa a la cuestión sobre la obligatoriedad de la aplicación de los factores de localización en una valoración de finca rústica para expropiación forzosa:

    es necesario analizar la localización concreta del inmueble y aplicar la corrección cuando concurran las circunstancias objetivas previstas en la normativa y su resultado lo justifique.

    Eso significa que algunas valoraciones pueden arrojar un factor igual a la unidad.

    En cualquier caso, siempre es necesario hacer un análisis de la localización, especialmente cuando la situación territorial de la finca presenta circunstancias que pueden influir de forma relevante en su valor.

    Y desde la STC 141/2014 hay además una segunda cuestión que debe quedar clara: el antiguo límite máximo del doble fue declarado inconstitucional y no figura en el vigente artículo 36 TRLSRU, aunque continúe apareciendo literalmente en el artículo 17.2 del Reglamento. 

    En un informe pericial de valoración, por tanto, la incidencia de la localización debe ser analizada y, cuando proceda la corrección, el factor de localización debe ser calculado, documentado y justificado, evitando tanto su omisión automática como su aplicación mecánica.